Steuermerkmale eines Arbeitnehmers (5 min)
<a href="https://personio.parta.team/courses/test-portal-page"> Button
← Back to the Academy page </a>
Steuermerkmale eines Arbeitnehmers
---
Was sind die steuerlichen Merkmale eines Arbeitnehmers?
Die Steuermerkmale eines Arbeitnehmers, wie Steuerklasse, Freibeträge oder die Kirchensteuerpflicht, sind entscheidend für die Berechnung der monatlichen Lohn\- und Annexsteuern\. Die Merkmale werden digital im ELStAM\-Verfahren erfasst und dem Arbeitgeber zur Verfügung gestellt, um die korrekte Besteuerung sicherzustellen\.
ELStAM Merkmale
Die elektronischen Lohnsteuerabzugsmerkmale \(ELStAM\) werden für alle unbeschränkt steuerpflichtigen Arbeitnehmenden erstellt\. Dazu gehören alle Mitarbeitenden, die ihren Wohnsitz oder gewöhnlichen Aufenthalt im Inland haben\.
ELStAM ist ein automatisiertes Verfahren, welches wichtige steuerliche Informationen wie Steuerklasse, Kinderfreibeträge, Kirchensteuermerkmale und die Freibeträge eines Arbeitnehmers umfasst\. Diese Informationen werden vom Bundeszentralamt für Steuern \(BZSt\) dem Arbeitgeber zur korrekten Berechnung der Lohnsteuer bereitgestellt\. Weder Arbeitgeber noch Arbeitnehmer dürfen Änderungen an den Daten vornehmen\.
Pflichten des Arbeitnehmers
- Der Arbeitnehmer muss seinem Arbeitgeber die Steuer\-ID, das Geburtsdatum und ggf\. ob es sich um eine Haupt\- oder Nebenbeschäftigung handelt, mitteilen\.
- Der Arbeitnehmer ist verpflichtet, fehlerhafte Daten dem Finanzamt mitzuteilen
Pflichten des Arbeitgebers
- Der Arbeitgeber muss zu Beginn eines Beschäftigungsverhältnisses die ELStAM\-Daten elektronisch abrufen und monatlich aktualisieren\.
- Am Ende eines Arbeitsverhältnisses ist der Arbeitnehmer vom ELStAM Verfahren abzumelden\.
- Die ELStAM\-Daten und deren Änderungen sind in der Entgeltabrechnung korrekt zu berücksichtigen und auszuweisen\.
Steuer\-Identifikationsnummer
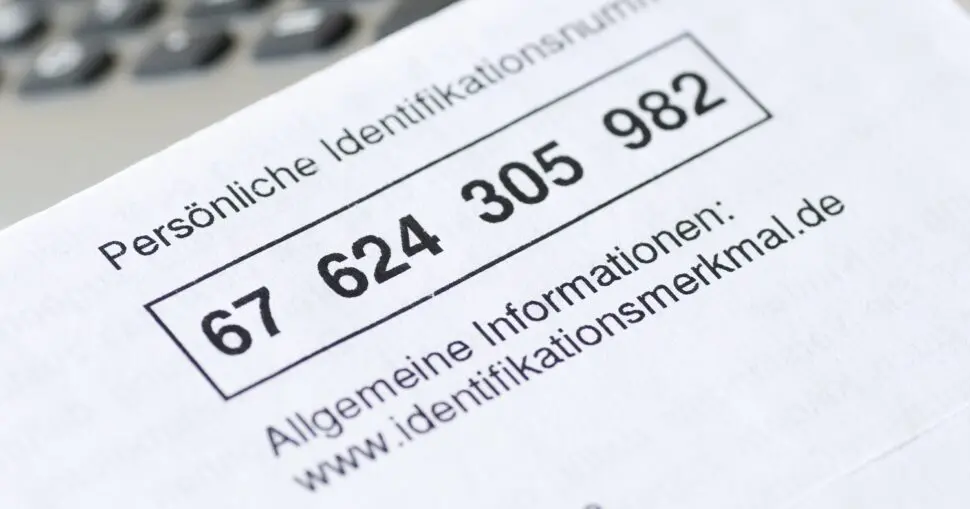
Die Steuer\-Identifikationsnummer \(Steuer\-ID oder IdNr\) ist eine elfstellige Nummer, unter der steuerliche Informationen einer Person gespeichert sind und vom Arbeitgeber abgerufen werden können\. Sie bleibt dauerhaft gültig und ändert sich nicht, beispielsweise bei einem Umzug oder einer Namensänderung\. Die Steuer\-ID ist unter anderem auf dem Einkommensteuerbescheid sowie der Lohnsteuerbescheinigung zu finden\.
Steuerklassen
Die Steuerklasse bestimmt die Höhe der steuerlichen Abzüge vom Bruttogehalt und ist daher für alle Personen relevant, die in Deutschland steuerpflichtig sind\. Mit der individuellen Zuordnung von Steuerklassen wird für den jeweiligen Arbeitnehmenden die Höhe der lohnsteuerrechtlichen Abzüge ermittelt\. Somit hängt das monatliche Nettogehalt eines Arbeitnehmenden unter anderem von seinen aktuellen, oben genannten Steuerabzugsmerkmalen ab\.
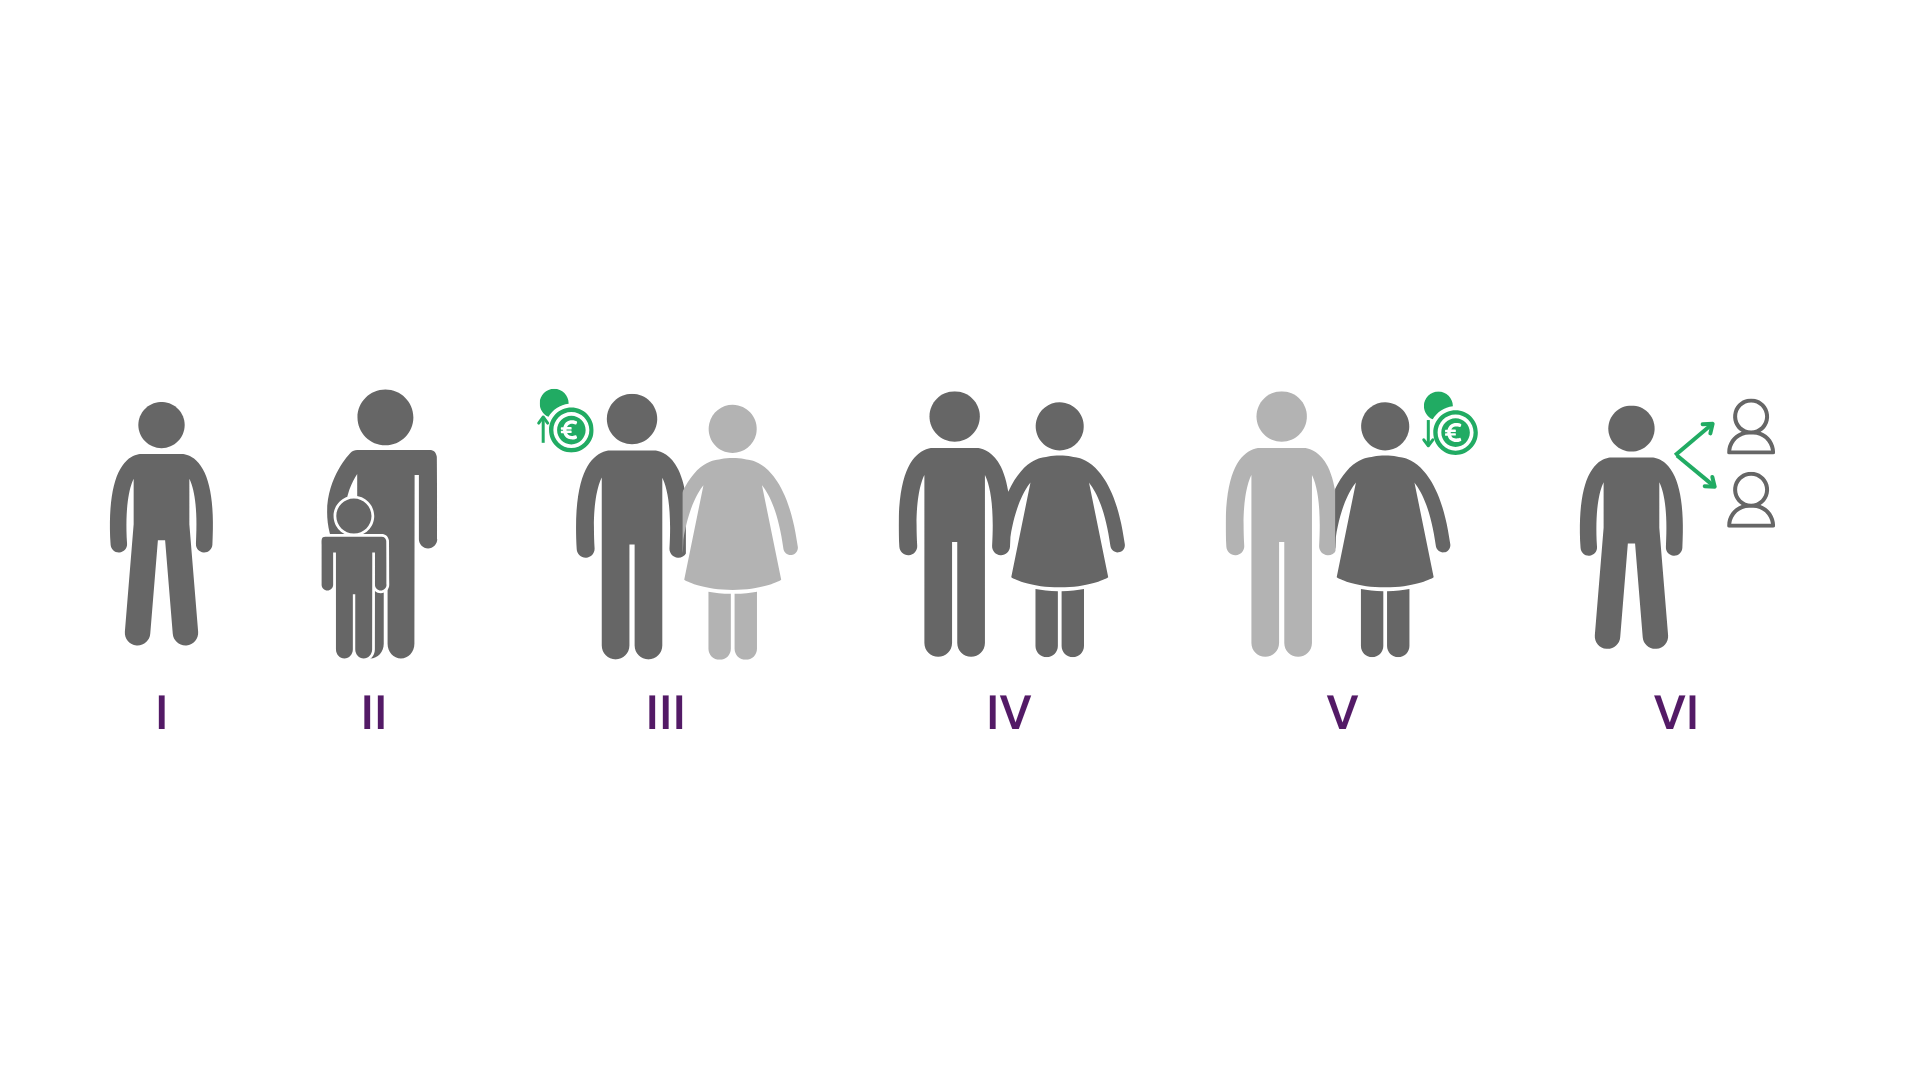
Steuerklasse I
Die Steuerklasse I kommt zur Anwendung, wenn
- der Arbeitnehmer ledig oder alleinstehend ist
- der Arbeitnehmer verwitwet ist, nach Ablauf eines Jahres nach dem Tod des Ehepartners
- der Arbeitnehmer geschieden ist
- der Arbeitnehmer verheiratet ist, aber das Ehepaar dauerhaft getrennt oder der Ehepartner im Ausland lebt
Steuerklasse II
Alle unter Steuerklasse I genannten Arbeitnehmenden, in deren Wohnung mindestens 1 Kind gemeldet ist, für welchen sie einen Kinderfreibetrag erhalten, erhalten die Steuerklasse II\. Der Arbeitnehmer erhält einen Entlastungsbetrag für Alleinerziehende\.
Hinweis: Ist in der Wohnung noch eine weitere erwachsene Person mit Haupt\- oder Nebenwohnsitz gemeldet, entfällt der Entlastungsbetrag\.Steuerklasse III / V
Die Steuerklassenkombination III / V kommt bei verheirateten Arbeitnehmenden oder eingetragenen Lebenspartnern nur nach Antrag beim Finanzamt zur Anwendung\.
Steuerklasse III- Verdienst des Arbeitnehmers ist deutlich höher als der des Partners mit der Steuerklasse V und
- die Partner leben nicht dauerhaft getrennt im Inland
Verwitwete Partner können unter den oben genannten Voraussetzungen ebenfalls bis zu einem Jahr nach dem Tod des Partners diese Steuerklasse beziehen\.
Steuerklasse V- Verdienst des Arbeitnehmers ist deutlich niedriger als der des Partners mit der Steuerklasse III
- die Partner leben nicht dauerhaft getrennt im Inland
Steuerklasse IV
Die Steuerklasse IV kommt dann bei verheirateten Arbeitnehmenden oder eingetragenen Lebenspartnerschaften zur Anwendung, wenn:
- Beide Partner Arbeitsentgelt beziehen und
- nicht dauerhaft getrennt im Inland leben
Eine zusätzliche Option bietet die Steuerklasse IV mit Faktor\. Diese muss von den Ehepartnern beim Finanzamt beantragt werden\.
Steuerklasse IV mit Faktor:Die Ehepartner oder eingetragenen Lebenspartner beziehen ein unterschiedlich hohes Einkommen und möchten die Steuerschuld prozentual gerechnet auf beide Partner aufteilen\. Auch dieser Faktor wird über das ELStAM\-Verfahren an den Arbeitgeber übermittelt\.
Steuerklasse VI
Die Steuerklasse VI kommt zur Anwendung, wenn:
- die Steuer\-ID dem Arbeitgeber nicht vorgelegt wurde oder
- der Arbeitnehmer sich gleichzeitig in mehreren Beschäftigungsverhältnissen befindet
Im Fall, dass der Arbeitnehmer mehrere Beschäftigungsverhältnisse hat, werden alle Freibeiträge ausschließlich dem Hauptarbeitsverhältnis zugeordnet\.
Konfession
In Deutschland fällt Kirchensteuer für einen Arbeitnehmer nur an, wenn dieser Mitglied in einer erhebungsberechtigten Religionsgemeinschaft ist und diese als ELStAM\-Merkmal hinterlegt wurde\. Dazu gehören unter anderem die römisch\-katholische Kirche, die evangelische Kirche, wie auch diverse Freikirchen und jüdische Gemeinden\.
Frei\- und Hinzurechnungsbeträge
Freibetrag
Neben den allgemeingültigen Freibeträgen, wie dem Grundfreibetrag oder dem Arbeitnehmerpauschbetrag, hat der Arbeitnehmer die Möglichkeit, beim Finanzamt individuelle Freibeträge zu beantragen\. Diese werden mittels ELStAM\-Verfahren an den Arbeitgeber übermittelt und in der Entgeltabrechnung berücksichtigt\.
Der individuelle Freibetrag errechnet sich auf Basis von steuerlich abziehbaren Aufwendungen\. Dazu gehören unter anderem:
- Sonderausgaben, wie Spenden an gemeinnützige Vereine
- durch den Beruf veranlasste Aufwendungen, wie Fahrtkosten Wohnung – erste Tätigkeitsstätte
- außergewöhnliche Belastungen
Hinzurechnungsbetrag
Ähnlich wie die individuellen Freibeträge können auch Hinzurechnungsbeträge als individuelles ELStAM\-Merkmal eingetragen werden\. Im Gegensatz zum Freibetrag erhöht der Hinzurechnungsbetrag die Bemessungsgrundlage für die Lohnsteuer\.
Steuerattribute in Personio Payroll
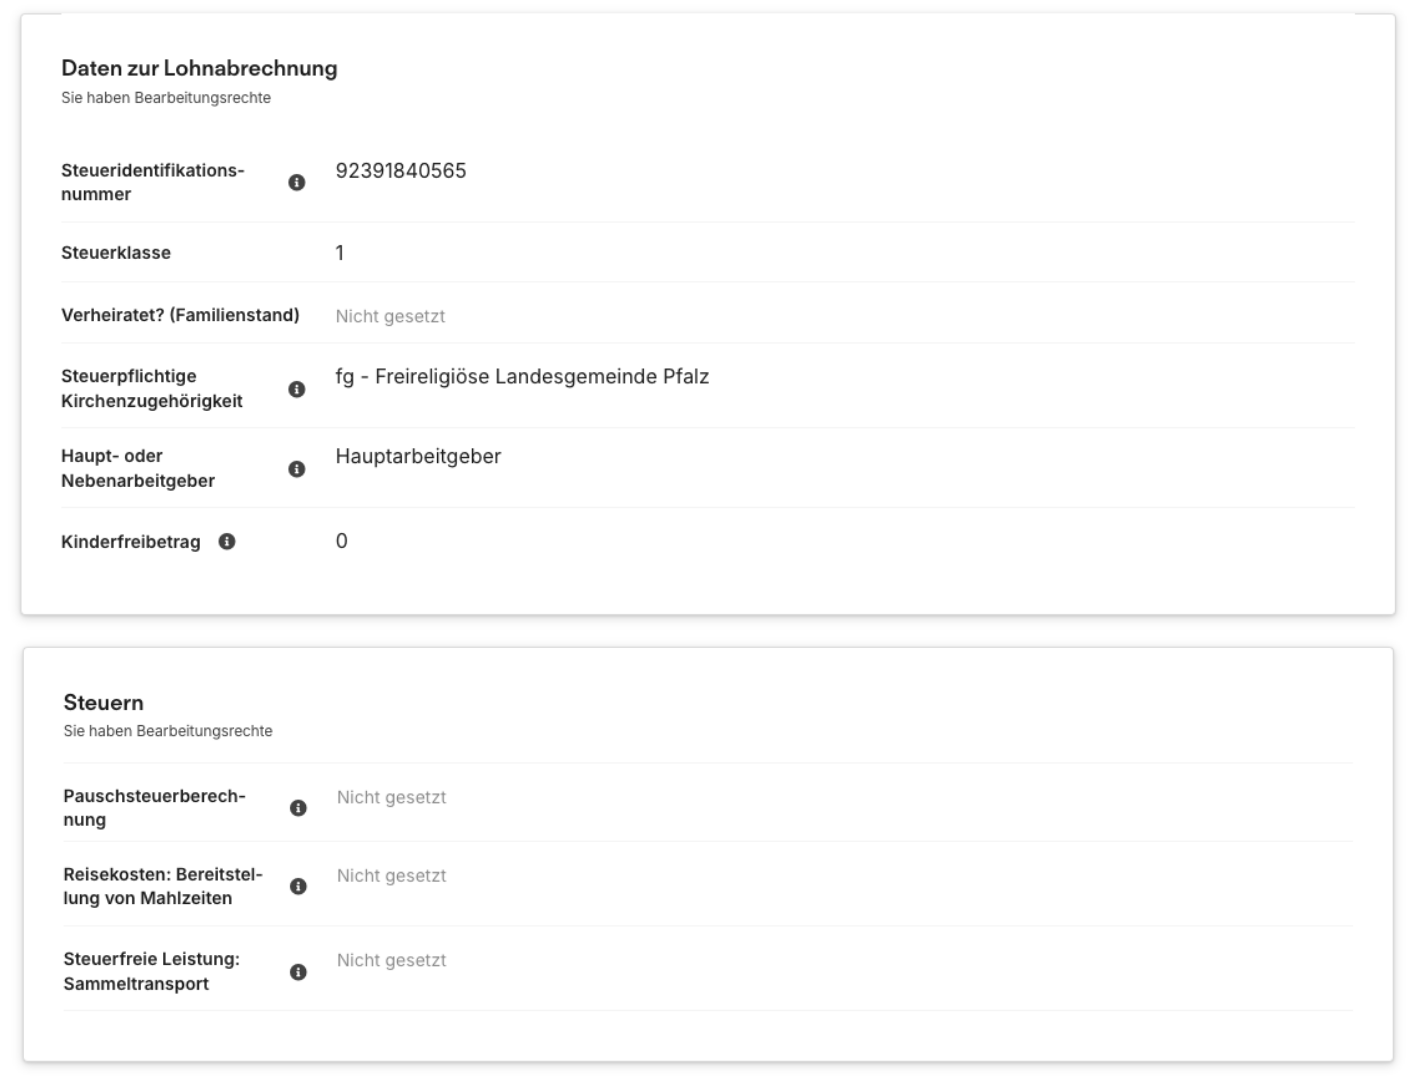 Labels:
Point 1
Point 2
Achtung:
Point 3
Point 4
Point 5
Point 6
Point 7
Point 8
Lohnsteuerbescheinigung
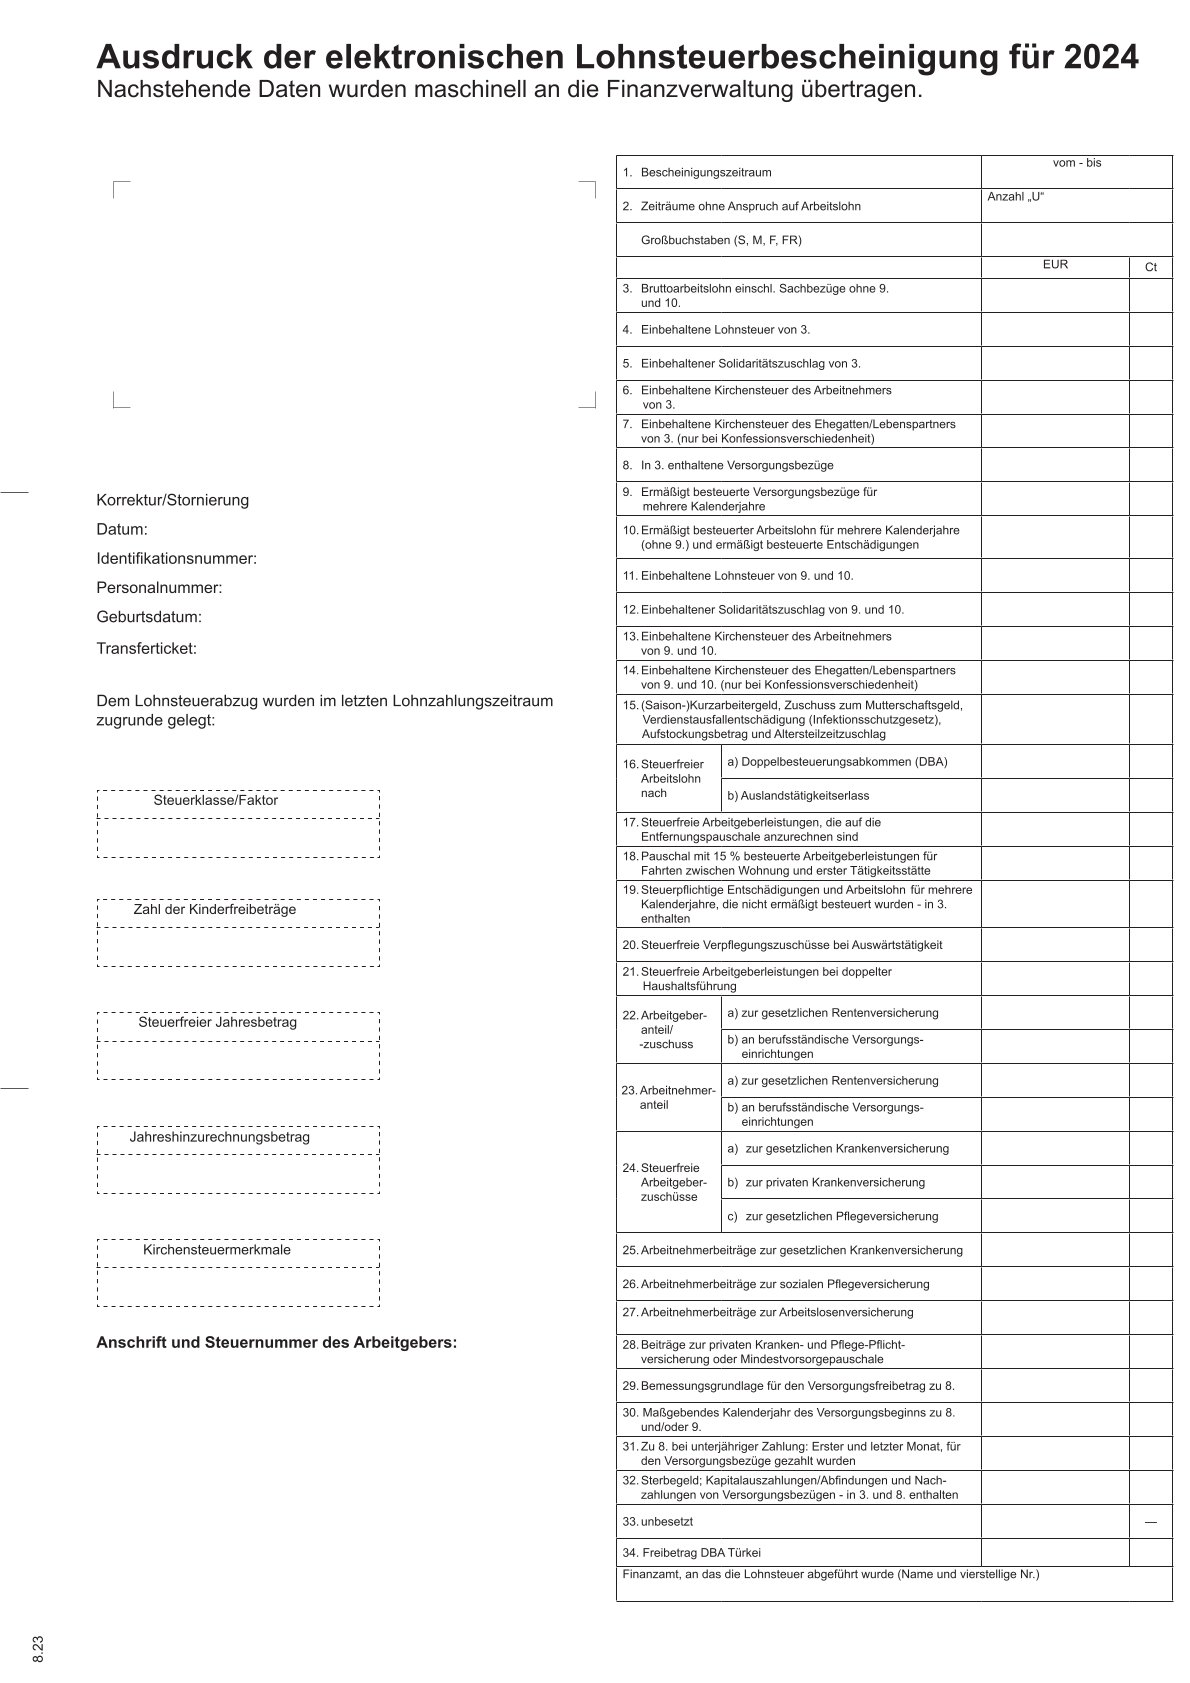
Am Ende des Kalenderjahres oder bei Beendigung des Arbeitsverhältnisses stellt der Arbeitgeber dem Arbeitnehmer eine Lohnsteuerbescheinigung aus\. Diese muss spätestens bis zum 28\. bzw\. 29\. Februar des Folgejahres elektronisch an das Finanzamt übermittelt werden\.
Die Lohnsteuerbescheinigung informiert das Finanzamt über die gezahlten Bruttobezüge sowie die einbehaltenen Steuern und dient als Basis für die Erstellung der Einkommensteuererklärung\. Die hierfür benötigten Daten stammen aus dem Lohnkonto\.
Der Arbeitnehmer erhält eine gedruckte Kopie der Bescheinigung\. Seit dem 01\.01\.2010 ist für die Übermittlung die Steuer\-ID des Arbeitnehmers erforderlich\.
Weiter →