Lohn- und Annexsteuern (4 min)
<a href="https://personio.parta.team/courses/test-portal-page"> Button
← Back to the Academy page </a>
Lohn\- und Annexsteuern
---
Was sind Lohn\- und Annexsteuern?
 Lohn\- und Annexsteuern beziehen sich auf die Besteuerung des Arbeitslohns\. Die Lohnsteuer ist dabei eine besondere Erhebungsform der Einkommensteuer\. Annexsteuern hingegen sind ergänzende Abgaben wie Kirchensteuer und Solidaritätszuschlag, die auf der Lohnsteuer basieren\. Beide Steuerarten werden vom Arbeitgeber einbehalten und an das Finanzamt abgeführt\.
Lohnsteuer
Die Lohnsteuer ist keine eigenständige Steuerart, sondern eine besondere Erhebungsform der Einkommensteuer\. Sie wird auf den Arbeitslohn erhoben, der zu den Einkünften aus nicht selbstständiger Arbeit zählt\. Die Berechnung und fristgerechte Abführung der Lohnsteuer an das Finanzamt sind Aufgaben des Arbeitgebers\.
Zur Berechnung wird zwischen der allgemeinen und der besonderen Lohnsteuertabelle unterschieden:
Beide Tabellen sind in Monats\-, Jahres\- und Tageslohnsteuertabellen unterteilt\. Der Lohnsteuerabzug erfolgt auf Grundlage der steuerlichen Merkmale, die über das ELStAM\-Verfahren elektronisch übermittelt werden\.
Monatslohnsteuertabelle
Die Monatslohnsteuertabelle wird für den laufenden Arbeitslohn verwendet\. Sie gilt für regelmäßig und fortlaufend zufließende Bezüge, wie Monatsgehälter, \-löhne, Zuschläge, Mehrarbeitsvergütungen sowie geldwerte Vorteile\.
Jahreslohnsteuertabelle
Die Jahreslohnsteuertabelle wird für sonstige Bezüge herangezogen, die dem Arbeitnehmer nicht regelmäßig, sondern meist einmal jährlich zufließen\. Diese Bezüge sind in dem Monat zu versteuern, in dem sie ausgezahlt werden \(Zuflussprinzip\)\. Dazu gehören z\. B\. Abfindungen, Urlaubsgeld und Weihnachtsgeld\.
Tageslohnsteuertabelle
Besteht das Arbeitsverhältnis nicht über einen ganzen Kalendermonat hinweg, weil der Arbeitnehmer untermonatig ein\- oder ausgetreten ist, so ist die Tageslohnsteuertabelle zur Berechnung der Lohnsteuer anzuwenden\.
Einkommensteuertarif
Die tarifliche Einkommensteuer wird anhand des zu versteuernden Einkommens berechnet\. Es handelt sich um einen progressiven Steuertarif, bei dem der Steuersatz mit steigendem Einkommen zunimmt\. Einkommen bis zum Grundfreibetrag bleibt steuerfrei\. Alles darüber wird schrittweise mit steigenden Steuersätzen besteuert\. Der Eingangssteuersatz liegt bei 14 %, der Spitzensteuersatz bei 42 %, und der Höchstsatz beträgt 45 %\.
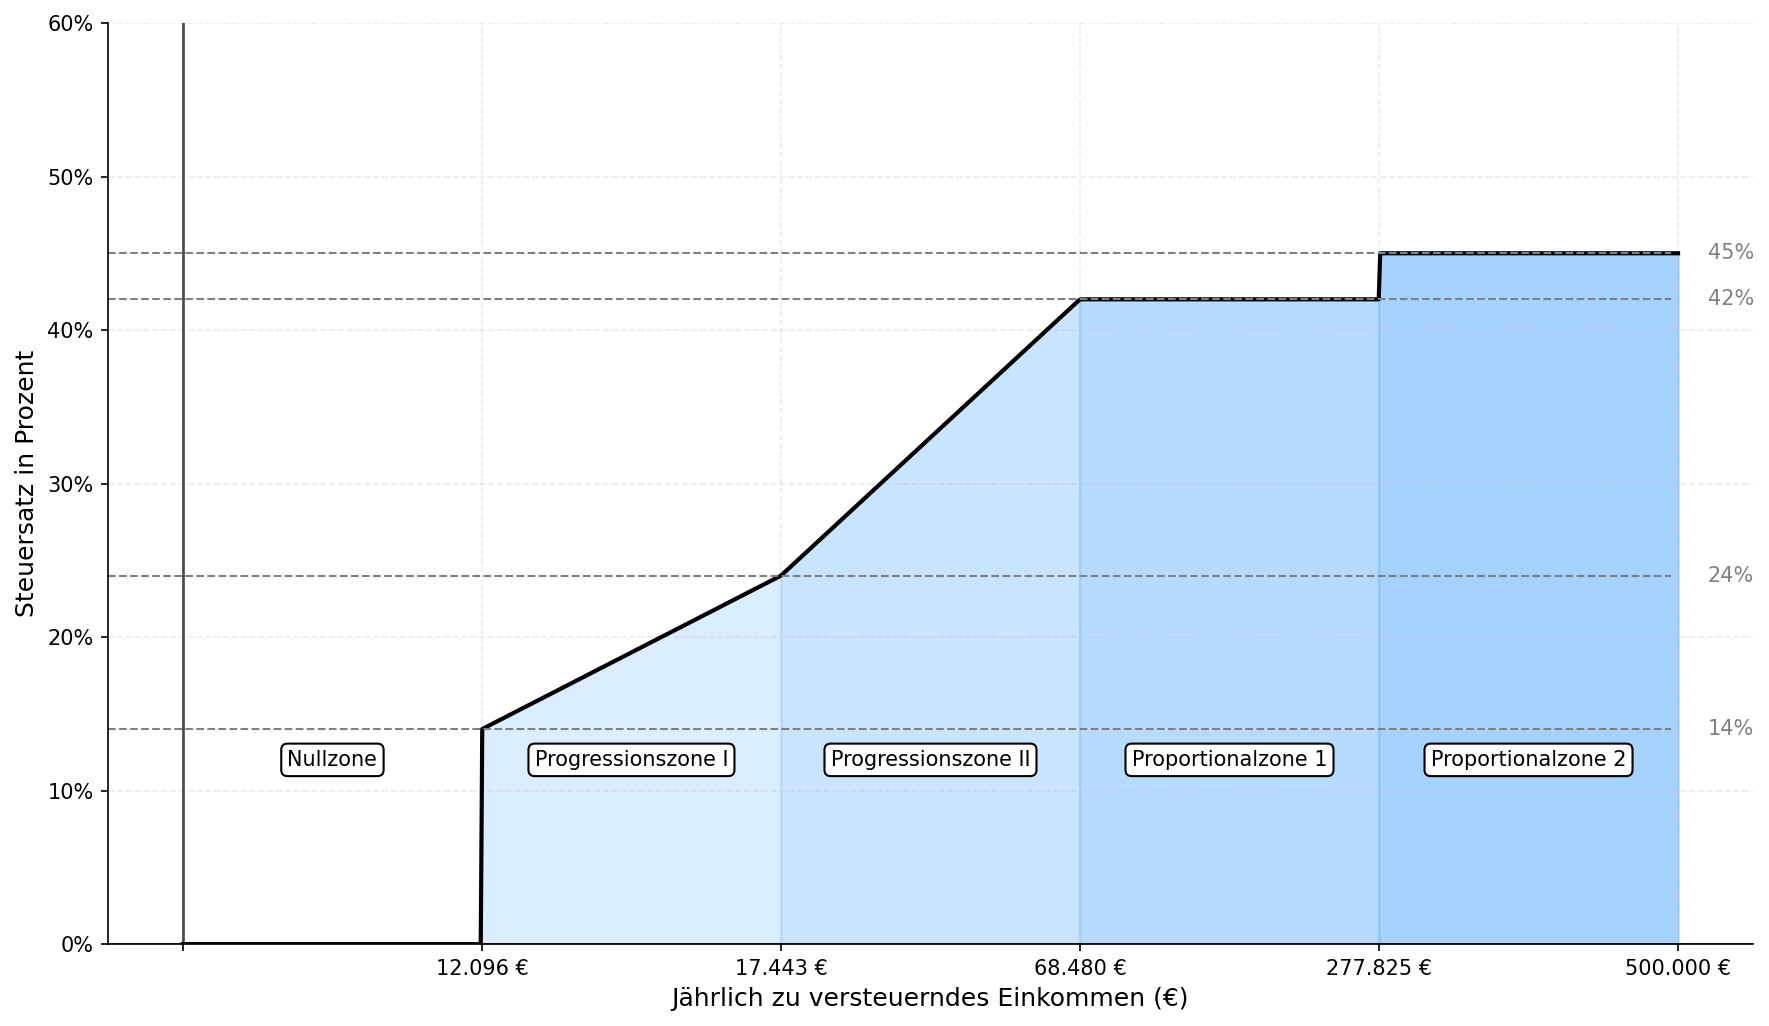
 Hinweis: Beachte, dass sich die Angaben auf die aktuellen Werte aus 2026 beziehen
| Zone | Bemerkung |
|---|---|
| Nullzone | Beträgt das zu versteuernde Einkommen nicht mehr als 12\.348 € und übersteigt damit nicht den Grundfreibetrag, fällt keine Einkommenssteuer an\. Der Steuersatz beträgt 0 %\. |
| Progressionszone I | Erst wenn das zu versteuernde Einkommen 12\.348 € übersteigt, fällt Einkommenssteuer an\. Der Eingangssteuersatz beträgt 14 % und steigt bis zu einem Betrag von 17\.799 € auf einen Steuersatz von 23,97 % an\. |
| Progressionszone II | Ab einem Einkommen von 17\.800 € bis 69\.878 € steigt der Steuersatz zwar auch linear, aber nicht mehr so stark wie in der Progressionszone I von 23,97 % auf 42 % an\. |
| Proportionalzone 1 | Ab einem Einkommen von 69\.879 € bleibt der Steuersatz konstant bei 42 € bis zu einem Einkommen von 277\.825 €\. Hierbei spricht man von Spitzensteuersatz\. |
| Proportionalzone 2 | Die zweite Proportionalzone wurde 2007 als sogenannte "Reichensteuer" eingeführt\. Ab einem Einkommen von 277\.826 € beträgt der Höchststeuersatz 45 % |
Kirchensteuer
Die Kirchensteuer berechnet sich prozentual von der angefallenen Lohnsteuer\. In den einzelnen Bundesländern gibt es jedoch unterschiedliche Prozentsätze\. Bayern und Baden\-Württemberg haben einen Kirchensteuersatz von 8 %, alle anderen Bundesländer einen Kirchensteuersatz von 9 %\. Maßgebend für die Berechnung ist dabei der Sitz der Betriebsstätte: Wohnt ein Arbeitnehmer beispielsweise in Sachsen, ist jedoch bei einem Arbeitgeber in Bayern beschäftigt, muss mit dem Kirchensteuersatz von 8 % gerechnet werden\.
Kinderfreibeträge werden bei der Berechnung der Lohnsteuer nicht mehr berücksichtigt\. Sie mindern jedoch den Solidaritätszuschlag und die Kirchensteuer\.
Solidaritätszuschlag
Der Solidaritätszuschlag \(SolZ\) wurde 1991 eingeführt, um die finanziellen Belastungen durch die NATO\-Kosten des Golfkriegs sowie die Wiedervereinigung Deutschlands zu finanzieren\. Seit 1995 wird der SolZ unbefristet in allen Bundesländern erhoben\.
Bis 2020 betrug der Solidaritätszuschlag 5,5 % der Lohnsteuer und galt für nahezu alle Arbeitnehmer\. Die Berechnung erfolgte auf Basis der jeweils anfallenden Lohnsteuer\.
2021 wurden Freigrenzen für den SolZ deutlich angehoben, sodass nur noch ca\. 3,5 % der Steuerpflichtigen den Solidaritätszuschlag in voller Höhe zahlen\. Im Jahr 2026 liegt die Freigrenze bei einer jährlichen Einkommensteuer von 19\.950 € für Alleinstehende\.

Die Milderungszone beim Solidaritätszuschlag stellt sicher, dass Steuerzahler, deren Einkommensteuer die Freigrenze von 19\.950 € übersteigt, nicht sofort den vollen Satz von 5,5 % zahlen müssen\. Innerhalb dieser Zone steigt der SolZ schrittweise an, wodurch die Belastung moderat zunimmt\. Gleichzeitig darf der Zuschlag nicht mehr als 11,9 % des Differenzbetrags zwischen der Lohnsteuer und der Freigrenze betragen\. Auf diese Weise wird eine gleitende Überleitung zur vollen Belastung mit 5,5 % erreicht\.
Aufgaben des Arbeitgebers
Lohnsteuerabzug
Der Arbeitgeber ist verpflichtet, die Lohnsteuer nach dem Zuflussprinzip zu ermitteln, einzubehalten und fristgerecht an das Finanzamt abzuführen\.
Lohnsteueranmeldung
Der Anmeldezeitraum für die Lohnsteuer ist grundsätzlich der Kalendermonat\. Beträgt die vom Arbeitgeber abzuführende Lohnsteuer im Vorjahr jedoch mehr als 1\.080 € und nicht mehr als 5\.000 €, so wird der Anmeldezeitraum auf das Kalendervierteljahr verlängert\. Liegt die abzuführende Lohnsteuer im Vorjahr bei maximal 1\.080 €, gilt das Kalenderjahr als Anmeldezeitraum\.
Lohnsteuerjahresausgleich
Da die Jahreslohnsteuer für den Arbeitnehmer in der Regel die endgültige Steuerschuld darstellt, muss sie nach Ablauf des Kalenderjahres für den gesamten Jahresarbeitslohn berechnet werden\. Dies erfolgt entweder durch den Lohnsteuerjahresausgleich, den der Arbeitgeber verpflichtend oder freiwillig durchführt, oder im Rahmen der Veranlagung zur Einkommensteuer\.
← Zurück
Weiter →