Firmenwagen (8 min)
<a href="https://personio.parta.team/courses/test-portal-page"> Button
← Back to the Academy page </a>
Firmenwagen
---
Was ist ein Firmenwagen?
Ein Firmen\-, Dienst\- oder Geschäftswagen ist ein Fahrzeug, welches vom Arbeitgeber dem Arbeitnehmer zur Nutzung überlassen wird\. Wird das Auto ausschließlich geschäftlich genutzt, hat es keinerlei steuerliche Auswirkungen auf das Bruttoentgelt\. Darf der Arbeitnehmer das Fahrzeug privat nutzen, entsteht hingegen ein geldwerter Vorteil und muss in der Entgeltabrechnung berücksichtigt werden\.
Berücksichtigung in der Entgeltabrechnung
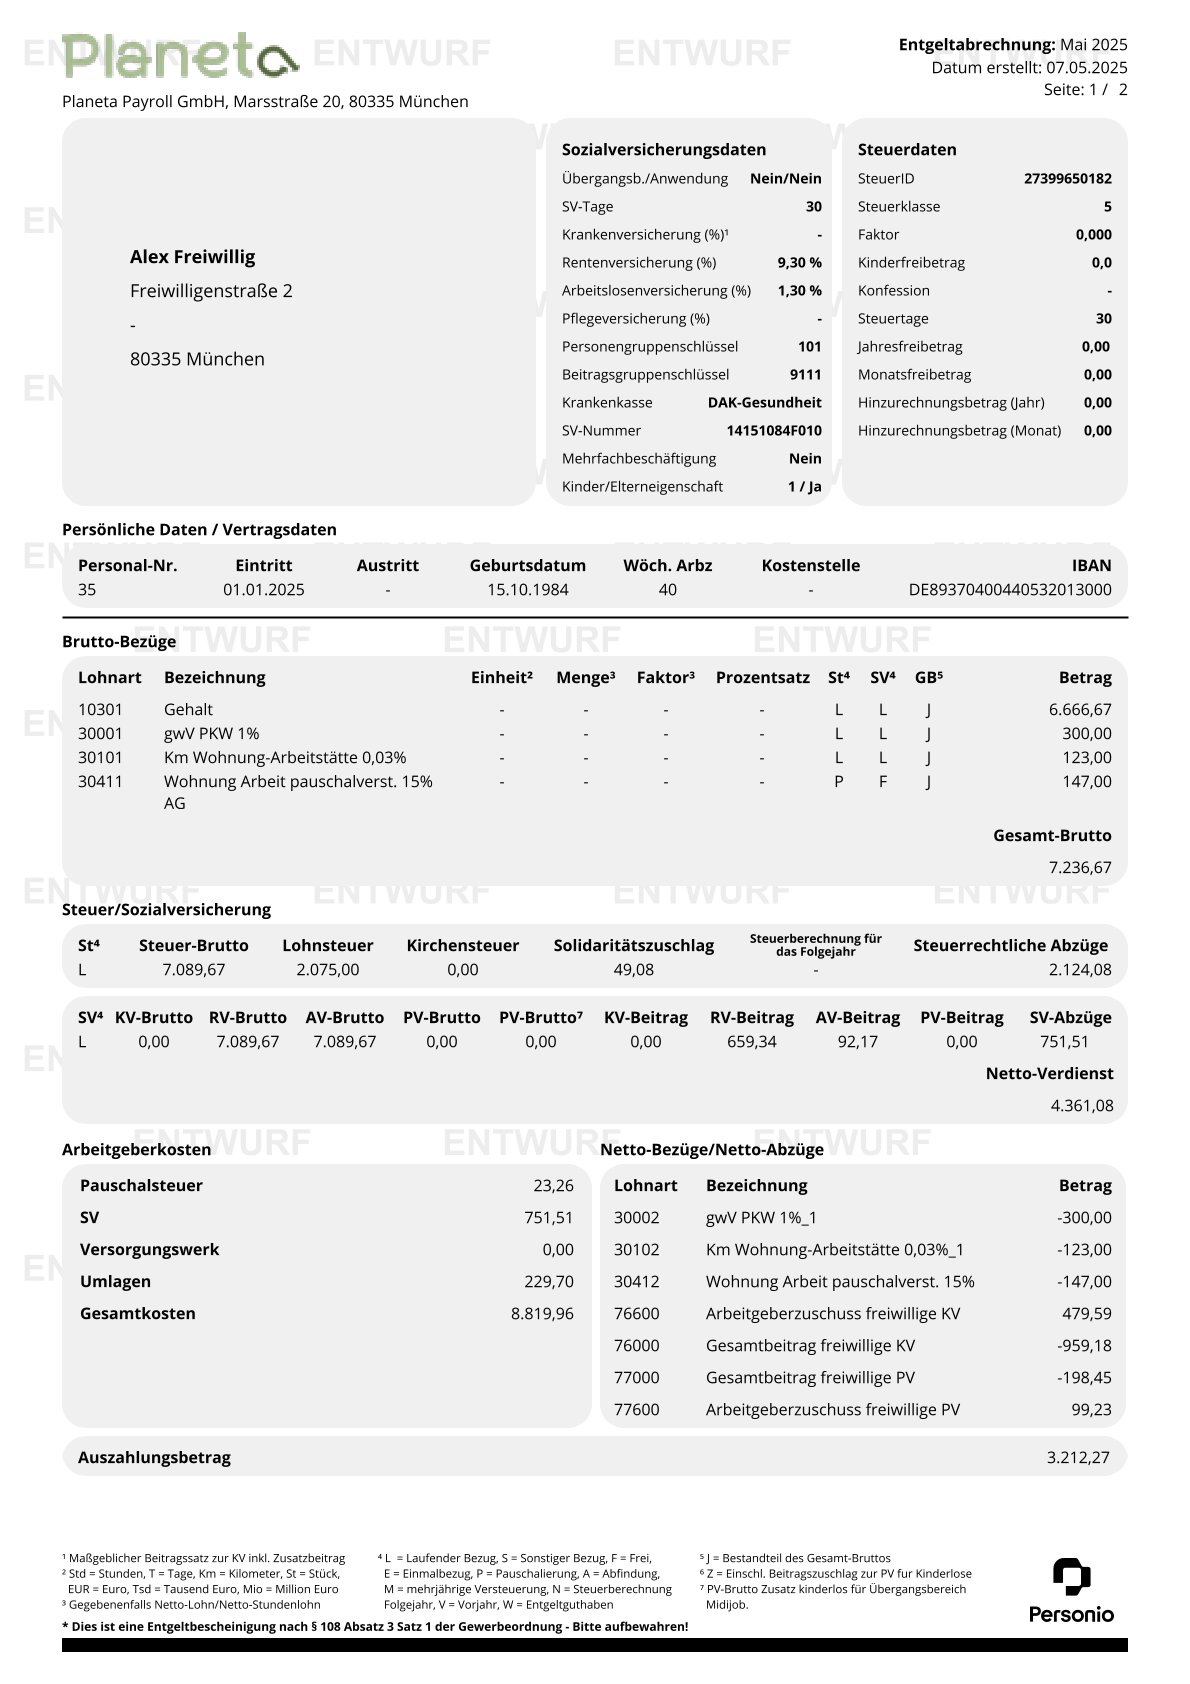
In der Entgeltabrechnung eines Firmenwagens spielen mehrere Faktoren für die Berechnung eine Rolle: Der Bruttolistenpreis \(BLP\) dient als Basis für die Berechnung des geldwerten Vorteils, der sowohl die private Nutzung des Fahrzeugs als auch die Fahrten zwischen Wohnung und erster Arbeitsstätte umfasst\.
Unser Beispiel zeigt, wie der Firmenwagen auf der Entgeltbescheinigung dargestellt wird\. Für die Berechnung sind folgende Informationen entscheidend:
- Der Bruttolistenpreis des Fahrzeugs
- Die Methode zur Berechnung des geldwerten Vorteils für die private Nutzung
- Die Entfernung zwischen Wohnung und erster Tätigkeitsstätte
- Ob die Fahrten pauschal versteuert werden sollen
- Ob eine Eigenbeteiligung des Arbeitnehmers vorliegt
Bruttolistenpreis
Der Bruttolistenpreis \(BLP\) ist der unverbindliche Verkaufspreis eines Fahrzeuges, welcher vom Hersteller oder Importeur zum Zeitpunkt der Erstzulassung festgelegt wird und dient maßgebend als Grundlage für die Berechnung des geldwerten Vorteils bei privater Nutzung\. Der tatsächliche Kaufpreis oder Rabatte spielen dabei keine Rolle\.

Welche Kosten und zusätzliche Einrichtungen des Fahrzeuges unter anderem in die Berechnung des BLP zählen, findest du in der folgenden Übersicht%3F-,Auswirkungen%20auf%20den%20Bruttolistenpreis,-Bruttolistenpreis%20bei%20Eigenbeteiligung)\.
Bei der Berechnung des Bruttolistenpreises ist zu beachten, dass er steuerlich immer auf volle hundert Euro abgerundet wird\.
Beispiel:Die Preisempfehlung des Herstellers für einen Neuwagen beträgt 36\.750,00 €\. Zur Berechnung des Bruttolistenpreises wird diese auf voll Hundert und somit auf 36\.700,00 € abgerundet\.
Geldwerter Vorteil von privaten Fahrten
Hat der Arbeitnehmer die Möglichkeit, das Fahrzeug für private als auch für dienstliche Zwecke zu nutzen, kann er für die Berechnung des geldwerten Vorteils zwischen 2 Methoden wählen:
1% Regelung
Wählt der Arbeitnehmer zur Ermittlung des geldwerten Vorteils bei privaten Fahrten die 1%\-Regelung, so versteuert er monatlich 1 % des BLP unabhängig von der tatsächlichen Nutzung\.
Zahlt der Arbeitnehmer eine Eigenbeteiligung, kommt immer die 1%\-Regelung zur Anwendung\.
Fahrtenbuchmethode
Eine Alternative zur pauschalen 1 %\-Methode ist die Fahrtenbuchmethode\. Dabei werden alle dienstlichen und privaten Fahrten, einschließlich der Strecke zwischen Wohnung und erster Tätigkeitsstätte, detailliert in einem Fahrtenbuch dokumentiert\. Dabei müssen mindestens folgende Angaben enthalten sein:
- Datum sowie Kilometerstand zu Beginn und Ende jeder geschäftlichen Fahrt
- Die genaue Adresse des Reiseziels
- Zweck der Reise und die besuchten Geschäftspartner
- Kilometernachweise für Privatfahrten und Fahrten zwischen Wohnung und erster Tätigkeitsstätte
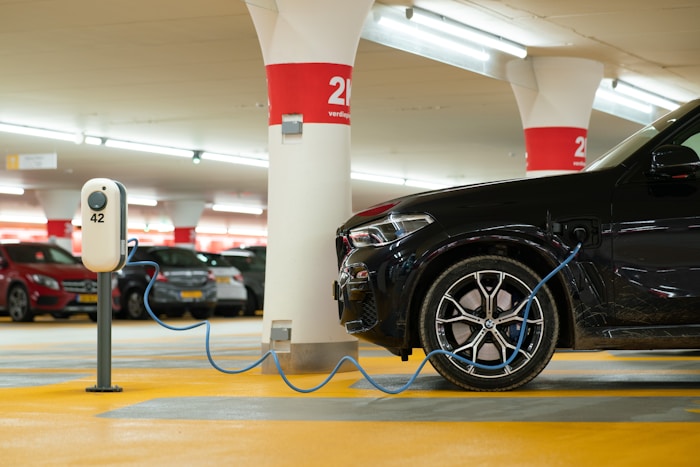
Für Firmenwagen mit einem Elektro\- oder Hybridantrieb oder für ein Brennstoffzellenfahrzeug gibt es gesetzlich vorgeschriebene Steuererleichterungen, um umweltfreundliche Motoren zu fördern\. In diesem Fall wird bei der 1%\-Regelung reduziert, wodurch es zu einer geringeren Versteuerung des geldwerten Vorteils kommt\.
Card Front
Verbrennerfahrzeuge
Card BackImage
Für Verbrenner gilt die 1%\-Regelung, bei der der geldwerte Vorteil für die private Nutzung auf Basis von 1% des Bruttolistenpreises pro Monat berechnet wird\. Diese Regelung ist unabhängig vom Anschaffungsdatum und bietet keine zusätzlichen Vergünstigungen wie bei Elektro\- oder Hybridfahrzeugen\.
Card Front
Hybrid\-Fahrzeuge
Card BackImage
Bei Hybridfahrzeugen gilt unter bestimmten Voraussetzungen die 0,5%\-Regelung\. Ob diese Regelung angewandt werden kann, hängt von der rein elektrischen Reichweite \(80 km\) oder dem CO₂\-Ausstoß \(50 g CO₂\) des Fahrzeuges ab\.
Card Front
E\-Fahrzeuge
Card BackImage
Seit 2020 gilt für Elektrofahrzeuge bis 100\.000 € Bruttolistenpreis die 0,25 %\-Regelung\. Der geldwerte Vorteil wird um 75 % gekürzt, was die Besteuerung im Vergleich zur 1 %\-Regelung deutlich senkt\.
Beispiel geldwerter Vorteil zur Privatnutzung eines Firmenfahrzeuges
Alex erhält einen Firmenwagen von seinem Arbeitgeber\. Der Bruttolistenpreis beträgt 50\.000,00 €\. Je nach Art des Fahrzeuges errechnet sich der geldwerte Vorteil wie folgt:
| Verbrenner | Hybridfahrzeug | E\-Fahrzeug | |
|---|---|---|---|
| Bruttolistenpreis | 50\.000,00 € | 50\.000,00 € | 50\.000,00 € |
| Bemessungsgrundlage \(x % des BLP\) | 100 % | 50 % = 25\.000,00 € | 25 % = 12\.500,00 € |
| 1% der Bemessungsgrundlage | 500,00 € | 250,00 € | 125,00 € |
Geldwerter Vorteil zwischen Wohnung und erster Tätigkeitsstätte
Nutzt der Arbeitnehmende den Firmenwagen für Fahrten zwischen Wohnung und erster Tätigkeitsstätte, gilt ein separates Berechnungsschema\. Ist der Wagen ausschließlich dafür vorgesehen, sind die 1 %\-Regelung und die Fahrtenbuchmethode nicht relevant\. Bei gemischter Nutzung \(privat und dienstlich\) kann zwischen der 1 %\-Regelung und der Fahrtenbuchmethode gewählt werden, sofern keine Vorgaben des Arbeitgebenden bestehen\.
Zur Berechnung des geldwerten Vorteils für diese Fahrten stehen zwei Methoden zur Verfügung:
- 0,03 %\-Monatspauschale des Bruttolistenpreises pro Entfernungskilometer\.
- 0,002 %\-Tagespauschale des Bruttolistenpreises pro Entfernungskilometer, bei Nachweis der Nutzungstage\.
Der Arbeitgebende kann den geldwerten Vorteil in beiden Fällen pauschal mit 15 % versteuern\.
0,03 % Monatspauschale
Der 0,03 %\-Zuschlag wird aus den einfachen Entfernungskilometern \(abgerundet\) und 1 % des Bruttolistenpreises berechnet, unabhängig von der tatsächlichen Nutzung\. Kürzungen sind bei Krankheit, Urlaub oder Teilmonaten nicht zulässig, außer der Firmenwagen steht den gesamten Monat nicht zur Verfügung\.
Beispiel- Der Bruttolistenpreis zum Zeitpunkt der Erstzulassung beträgt 50\.180,00 €\.
- Die einfache Entfernung zwischen Wohnung und erster Tätigkeitsstätte beträgt 20,8 km\.
0,002 % Tagespauschale
Die 0,002 %\-Tagespauschale erfordert genaue Aufzeichnungen über die tatsächlichen Nutzungstage für Fahrten zwischen Wohnung und erster Tätigkeitsstätte\. Ein Wechsel von der 0,03 %\-Monatspauschale ist nur zum Jahreswechsel möglich und bei einem unterjährigen Fahrzeugwechsel ausgeschlossen\.
Beispiel- Der Bruttolistenpreis beträgt 40\.000,00 €\.
- Jeweils montags und freitags sucht der Arbeitnehmende ganztags das Unternehmen auf, welches laut arbeitsrechtlicher Zuordnung die erste Tätigkeitsstätte darstellt\. Im Monat Januar betrifft dies 5 Fahrten\.
- Die einfache Entfernung zwischen Wohnung und erster Tätigkeitsstätte beträgt 45 km\.
15 % pauschale Versteuerung
Der Arbeitgeber kann den geldwerten Vorteil für Fahrten zwischen Wohnung und erster Tätigkeitsstätte mit 15 % pauschal versteuern\. Dabei fallen keine Sozialabgaben an\. Die Pauschalsteuer ist jedoch auf den Betrag begrenzt, den der Arbeitnehmende als Werbungskosten ansetzen könnte, also die Entfernungspauschale von 0,38 €\.
Beispielberechnung Firmenwagen
Der Firmenwagen steht einem Arbeitnehmenden aus Niedersachsen auch zur privaten Nutzung zur Verfügung\.
- Der Bruttolistenpreis beträgt 30\.080,00 €\.
- Der geldwerte Vorteil muss nach der 0,03 %\-Monatspauschale berechnet werden\.
- Die einfache Entfernung zwischen Wohnung und erster Tätigkeitsstätte beträgt 30,44 km\.
- Es liegt eine pauschale Annahme von 15 Fahrten zwischen Wohnung und erster Tätigkeitsstätte vor\.
| Bruttolistenpreis gerundet Privatfahrten \(1 % von 30\.000,00 €\) | 30\.000,00 € 300,00 € |
|---|---|
| Fahrten zwischen Wohnung und erster Tätigkeitsstätte \(0,03 % \ 30\.000,00 € \ 30 km\) | 270,00 € |
| Pauschalierung \(Entfernungspauschale \ Entfernungskilometer\) 0,38 € \ 30 km = 11,40 € 11,40 € \ 15 Tage \(pauschale Annahme\) Damit muss der Arbeitnehmende noch 99,00 € individuell versteuern \(270,00 € \- 171,00 €\) | 171,00 € |
| Vom Arbeitnehmenden insgesamt zu versteuernder geldwerter Vorteil beträgt \(300,00 € \+ 99,00 €\) | 399,00 € |
Pauschalierung des Restbetrags von 171,00 € durch den Arbeitgebenden:
Firmenwagen in Personio Payroll
Linda soll nun die Daten zu Alex neuem Firmenwagen in Personio hinterlegen\. Sie hat die folgenden relevanten Informationen dazu:
- Bruttolistenpreis: 30\.000,00 €
- Entfernung Wohnung – Arbeit: 30,44 km
- Es soll eine Lohnpauschalierung erfolgen mit 147,00 €
- Alex zahlt keine Eigenbeteiligung
[Embedded HTML content]
Mehr erfahren
- Mehr Informationen zum Thema Firmenwagen findest Du in unserem Helpcenter Artikel\.
- Ein Beispiel zur Berechnung des geldwerten Vorteils mit der Fahrtenbuchmethode findest Du in in unserem Helpcenter Artikel-,Fahrtenbuchmethode%20(individuelle%20Nutzungswertermittlung),-Berechnungsm%C3%B6glichkeiten%20des%20geldwerten)\. Beachte, dass die Fahrtenbuchmethode aktuell bisher nicht über das Firmenwagen\-Feature in Personio Payroll abgebildet werden kann\.
← Zurück
Weiter →