Grundlagen der Buchhaltung
<a href="https://personio.parta.team/courses/test-portal-page"> Button
← Back to the Academy page </a>
Grundlagen der Buchhaltung
---
Was ist die Buchführung?
Unter der Buchführung in einem Unternehmen versteht man die systematische, lückenlose und zeitlich geordnete Dokumentation eines Unternehmens, wie Einnahmen, Ausgaben und Vermögensveränderungen\. Sie bildet damit die Grundlage des Rechnungswesens\.
Auch Personalkosten aus der Entgeltabrechnung müssen buchhalterisch erfasst werden\.
Jedes Unternehmen ist verpflichtet, Geldbewegungen lückenlos aufzuzeichnen\. Das dient mehreren Zwecken:
Für die Entgeltabrechnung bedeutet das, dass jede finanzielle Aufwendung, die an den Mitarbeiter oder Dritte abgeführt wird, muss in der Finanzbuchhaltung korrekt erfasst und verbucht werden\. Hierfür dient der Buchhaltungsbericht als Grundlage\.
Die doppelte Buchführung
In der Regel nutzen die Unternehmen mit Sitz in Deutschland das Prinzip der doppelten Buchführung\. Das bedeutet, dass jede Buchung immer auf zwei Konten gleichzeitig erfasst werden muss: einmal auf der Soll\-Seite und einmal auf der Haben\-Seite\.
Am Ende muss die Summe der Soll\-Buchungen gleich der Summe aller Haben\-Buchungen sein, damit das Saldo ausgeglichen ist\. Stimmen die Summen nicht überein, liegt in der Buchung ein Fehler\.
Die Begriffe Soll und Haben stehen für die zwei Seiten des T\-Kontos in der doppelten Buchführung\. Das Soll befindet sich dabei immer auf der linken und das Haben immer auf der rechten Seite\.
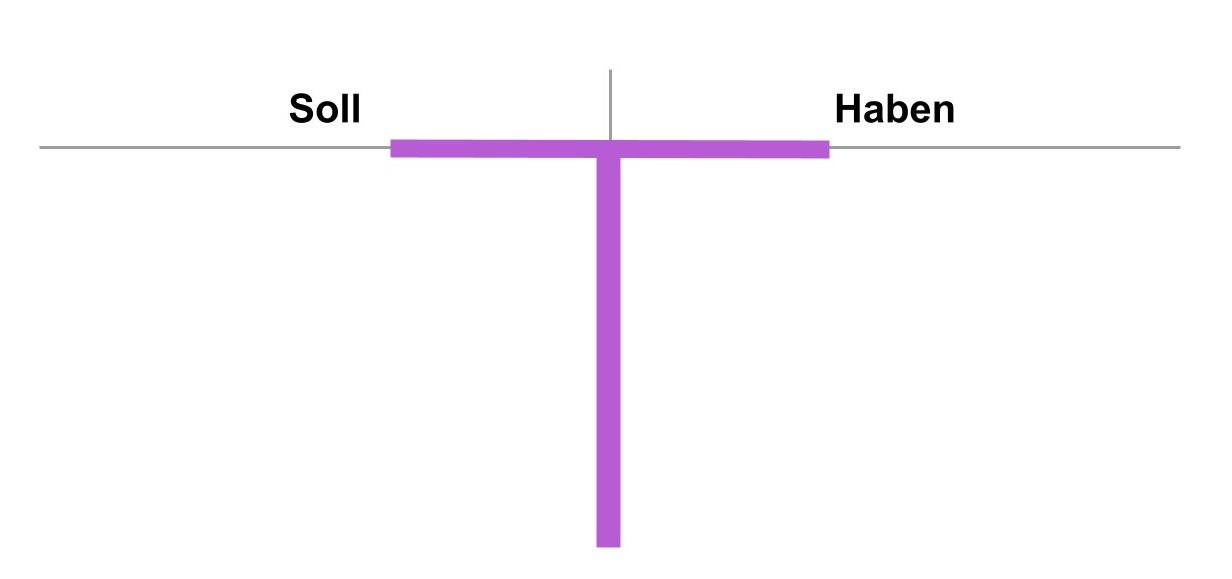

Soll und Haben bedeuten nicht automatisch "Plus" oder "Minus"\. Ob ein Betrag im Soll oder Haben steht, hängt davon ab, welche Kontenart betroffen ist\.
Beispiel
Verdient ein Mitarbeiter beispielsweise ein Gehalt von 3\.000,00 € wird also das folgende erfasst:
- Es gibt einen Lohnaufwand von 3\.000,00 €\. Dieser wird im Soll erfasst, da es sich um einen Aufwand für das Unternehmen handelt\.
- Es entsteht eine Verbindlichkeit gegenüber dem Mitarbeiter von 3\.000,00 €\. Diese wird im Haben gebucht, da das Unternehmen dem Mitarbeiter das Gehalt schuldet\.
Aufwandskonto
Aufwandskonten erfassen den Werteverzehr bzw\. die Kosten, die in einem Zeitraum entstehen, um die betriebliche Leistung zu erbringen\.*
Beispiele für Aufwandskonten- Materialaufwand/Wareneinsatz
- Mietaufwand
- Löhne und Gehälter
- Energie, Telefon, Versicherungen
- Abschreibungen
- Zinsaufwand
- Werbekosten / Reisekosten
In der Buchführung gilt: Aufwandskonten werden im
Soll gebucht\.Verbindlichkeitskonto
Verbindlichkeitskonten erfassen Schulden bzw\. Zahlungsverpflichtungen des Unternehmens gegenüber Dritten\. Beispiele für Verbindlichkeitskonten- Verbindlichkeiten aus Lieferungen und Leistungen \(LuL\)
- Darlehensverbindlichkeiten
- Steuerverbindlichkeiten
- Verbindlichkeiten gegenüber Sozialversicherungsträgern
In der Buchführung gilt: Verbindlichkeitskonten werden im
Haben gebucht\.In der Entgeltabrechnung gilt für die Buchungspositionen das folgende Prinzip:
| Buchungsposition | Seite |
|---|---|
| Gehälter \(Aufwand für das Unternehmen\) | SOLL |
| Verbindlichkeit Gehalt \(was dem MA geschuldet wird\) | HABEN |
| Verbindlichkeit Lohnsteuer \(was dem Finanzamt geschuldet wird\) | HABEN |
| Verbindlichkeit Sozialversicherung \(was der KK geschuldet wird\) | HABEN |
| Gesetzliche Soziale Aufwendungen \(AG\-Anteil zur SV\) | SOLL |

In den Einstellungen für den Buchhaltungsbericht in Personio siehst Du für die Lohnarten auch sowohl Soll\- als auch Haben\-Konten\. Allerdings können diese im Buchhaltungsbericht abweichen\.
Beispiel
Wie Entgeltbestandteile im Soll und Haben verbucht werden, schauen wir uns in dem nachfolgenden Beispiel an\. Hierbei erhält ein Mitarbeiter ein Gehalt von 5\.000,00 € zuzüglich eines Arbeitgeberanteils zur vermögenswirksamen Leistung von 20,00 €\.
Slide 1
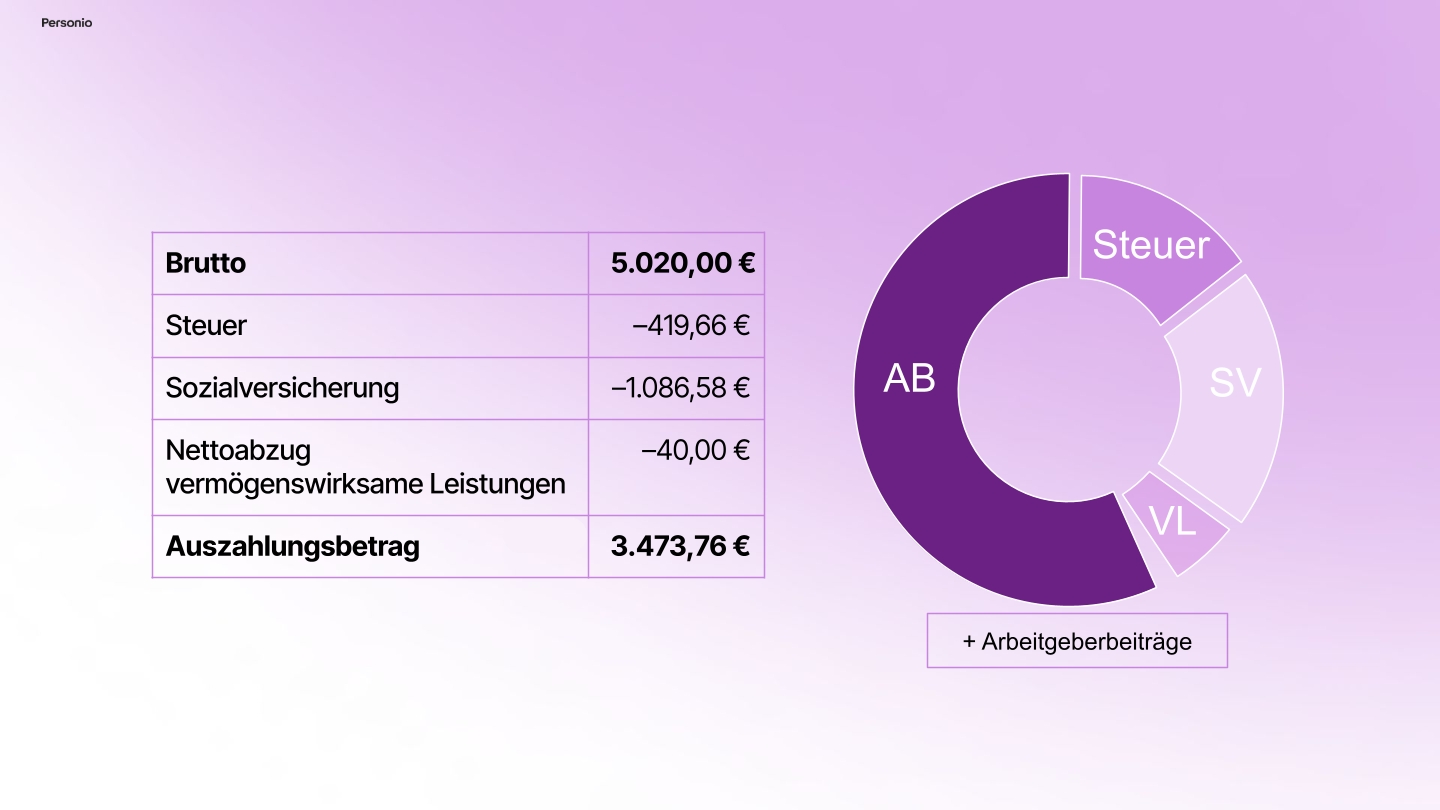
Der Mitarbeiter erhält ein Gesamtbrutto von 5\.020,00 €\. Hiervon müssen Steuer, Sozialversicherung abgezogen werden\. Zusätzlich wird vom daraus entstehenden Nettobetrag noch die vermögenswirksamen Leistung abgezogen, wodurch sich ein Auszahlungsbetrag von 3\.473,76 € ergibt\.
Slide 2
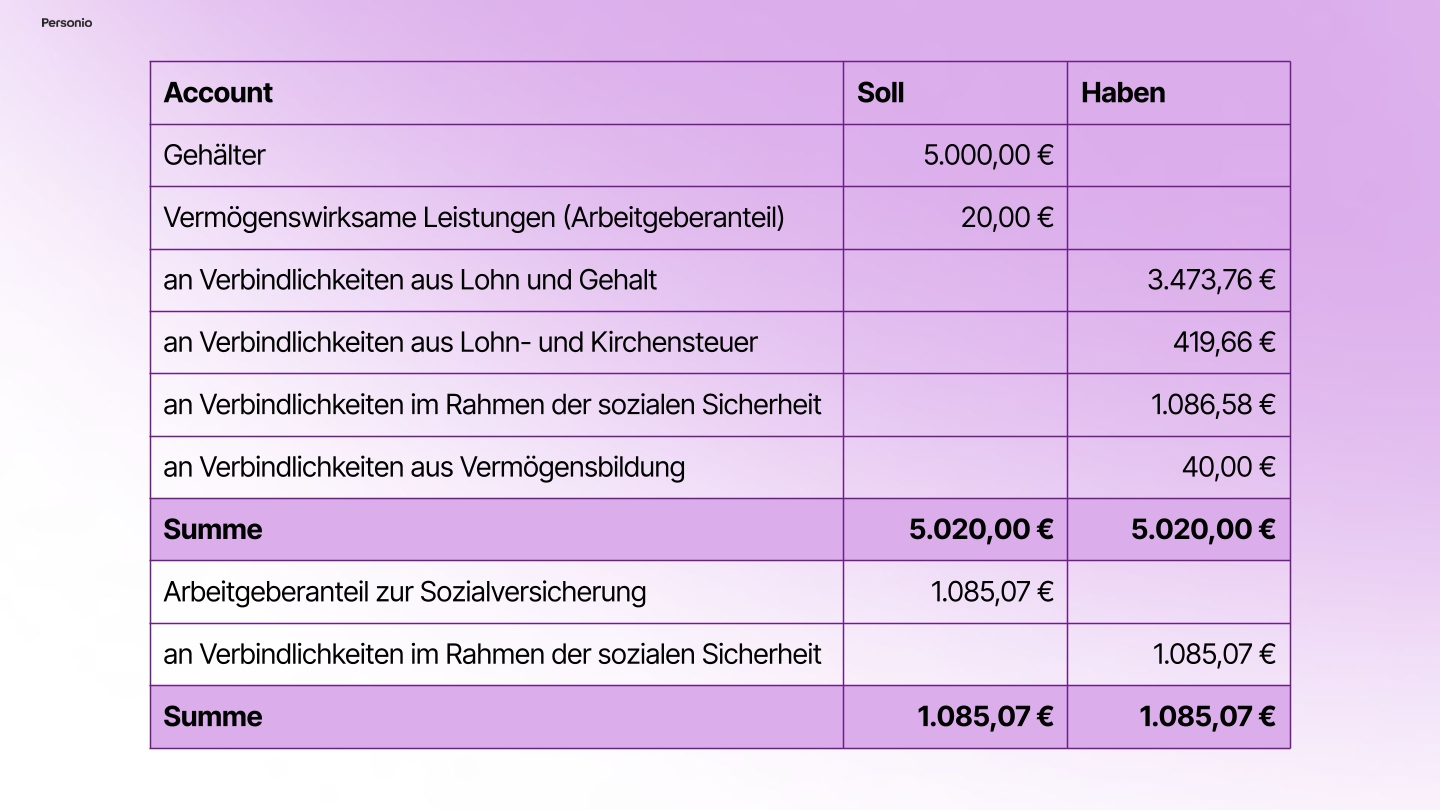
Nun werden die Zahlen in eine buchhalterische Sprache übersetzt\. Links sehen wir das Soll, also die
Aufwände in der Summe von 5\.020,00 €, diese müssen jetzt über die Verbindlichkeiten im Haben ausgeglichen werden\. Gleiches gilt auch für die Arbeitgeberanteile in der Sozialversicherung\.Slide 3
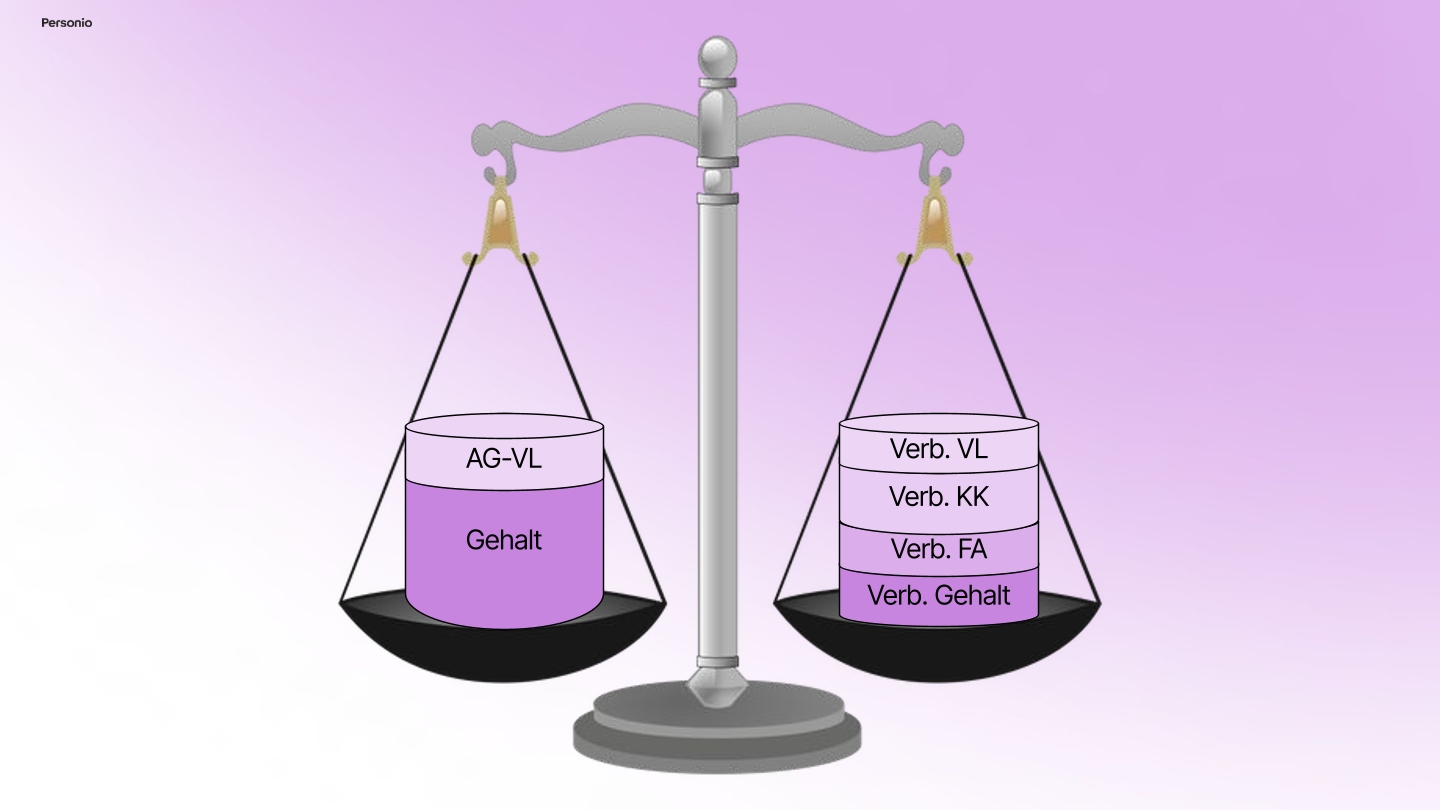
Am Ende müssen die Buchungen im Soll und Haben wie bei einer Waage ausgeglichen sein\. Links sammeln sich demnach die
Aufwände \(Gehalt und Arbeitgeberanteil zur VL\) und rechts die daraus entstehenden Verbindlichkeiten z\. B\. an Krankenkasse oder Finanzamt\.Kippt die Waage, so kann das unter anderem an einem fehlenden Konto oder einer falsch gemappten Lohnart liegen\.
Verrechnungskonto
In der Buchhaltung für die Entgeltabrechnung wird ein
Verrechnungskonto verwendet, um Beträge aus Personalkosten vorübergehend zu erfassen, die nicht sofort endgültig zugeordnet werden können\. Dieses Konto dient als Sammelstelle, über die alle entgeltbezogenen Buchungen laufen, bis diese Beträge ausgeglichen und den endgültigen Konten zugewiesen werden\. Auch Korrekturen oder verzögerte Zahlungen können über das Verrechnungskonto abgewickelt werden\. Vorteile: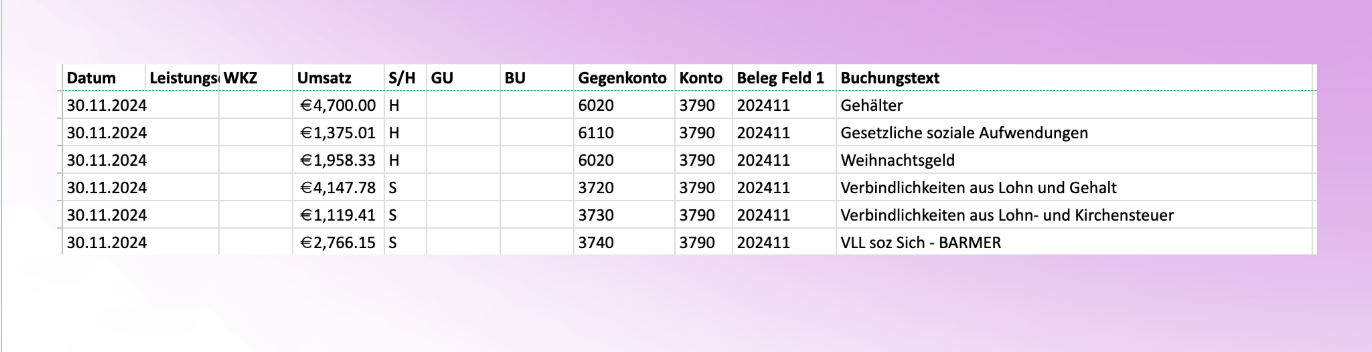
Wenn in Personio kein Verrechnungskonto hinterlegt ist, aber SKR03 oder SKR04 als Kontenrahmen gewählt wurde, werden immer die Standardkonten übernommen:
- SKR03 = 1755
- SKR04 = 3790
So funktioniert ein Verrechnungskonto
In den Buchungseinstellungen von Personio hinterlegst Du für jede Lohnart ein Konto, z\. B\. für das Gehalt das Konto 4120
Im Buchhaltungsbericht passieren nun die folgenden Schritte automatisch:
Das bedeutet, dass Aufwände mittels des Verrechnungskontos im
Buchhaltungsbericht im Haben und Verbindlichkeiten im Soll erscheinen\.Kontenrahmen
Kontenrahmen können in Deutschland standardisiert agieren\. Die beiden häufigst genutzten Kontenrahmen sind dabei SKR03 und SKR04\.
Card Front
SKR03
Card BackImage
SKR03 agiert prozessorientiert\. Geeignet für Handwerksbetriebe, Dienstleister und kleinere Unternehmen\.
Card Front
SKR04
Card BackImage
SKR 04 agiert bbschlussorientiert\. Häufig von größeren Unternehmen und Steuerberatern genutzt; erleichtert den Jahresabschluss\.
Card Front
Standard \(nicht DATEV\)
Card Back*Image
Ohne vorgegebene Kontonummern\. Hier musst Du Deine eigenen Konten festlegen\(z\. B\. wenn kein DATEV genutzt wird\)\.
Wählst Du in Personio SKR03 oder SKR04, bietet das Programm automatisch Buchungsvorschläge mit den typischen Kontennummern\. Diese Vorschläge sind allerdings nicht verbindlich und können angepasst werden\.
Ein Vorschlag für Kontennummern sollte immer von Dir geprüft und ggf\. angepasst werden\.