Mehrfachbeschäftigung (4 min)
<a href="https://personio.parta.team/courses/test-portal-page"> Button
← Back to the Academy page </a>
Mehrfachbeschäftigung
---
Was ist eine Mehrfachbeschäftigung?
Ein Arbeitnehmer kann mehrere Tätigkeiten gleichzeitig bei unterschiedlichen Arbeitgebenden ausüben\. Dabei spricht man von einer sogenannten Mehrfachbeschäftigung\. In solchen Fällen ist es wichtig, zwischen Haupt\- und Nebentätigkeit zu unterscheiden, da hiervon die steuerliche Behandlung sowie die Berechnung der Sozialversicherungsbeiträge abhängen\.

Arbeitnehmende sind verpflichtet, ihre Arbeitgebenden über sämtliche bestehende Arbeitsverhältnisse zu informieren und alle erforderlichen Angaben sowie Unterlagen bereitzustellen, damit das Meldeverfahren und die Beitragszahlung ordnungsgemäß durchgeführt werden können\.
Besonderheiten in der Lohnsteuer
Erhält ein Arbeitnehmer gleichzeitig von mehreren Arbeitgebern Arbeitsentgelt, müssen für jedes Arbeitsverhältnis eigene elektronische Lohnsteuerabzugsmerkmale \(ELStAM\) angelegt werden\. Daher ist der Arbeitnehmer verpflichtet, jedem Arbeitgeber beim Beginn des Arbeitsverhältnisses mitzuteilen, ob es sich um eine Haupt\- oder Nebenbeschäftigung handelt, damit der Abruf der ELStAM korrekt erfolgen kann\.
Für das zweite und jedes weitere Arbeitsverhältnis muss bei der Entgeltabrechnung die Steuerklasse VI angewendet werden\. Jeder Arbeitgeber ist verpflichtet, die Lohnsteuer für das jeweilige Beschäftigungsverhältnis selbst zu berechnen und abzuführen\. Eine Zusammenrechnung der Arbeitslöhne bei mehreren Arbeitgebern ist grundsätzlich nicht erlaubt\.
Besonderheiten in der Sozialversicherung
Es ist immer zu prüfen ob eine Versicherungspflicht in der Krankenversicherung vorliegt\.
Die Beiträge aus den einzelnen Arbeitsverhältnissen sind jeweils nur bis zur geltenden Beitragsbemessungsgrenze zu berechnen\. Wird die BBG mit der Summe aus beiden Entgelten überschritten, müssen die Beiträge auf beide Arbeitgeber im Verhältnis der jeweiligen Entgelte aufgeteilt werden\.
Hierzu schickt die Krankenkasse eine BBG\-Meldung, die auf der GKV\-Monatsmeldung basiert\. Diese BBG\-Meldung enthält das gesamte Arbeitsentgelt aus allen Beschäftigungen sowie gegebenenfalls den beitragspflichtigen Anteil einer Einmalzahlung\.
Formel für die Entgeltverteilung:\(Beitragsbemessungsgrenze \ \(gekürztes\) Entgelt\) / \(gekürzte\) Entgelte aller Beschäftigungsverhältnisse
Beispiel: Beitragsverteilung Mehrfachbeschäftigung
Gemeldetes Arbeitsentgelt Arbeitgeber A: 8\.500,00 € monatlich
- gekürzt auf BBG KV/PV 5\.812,50 € monatlich
- gekürzt auf BBG RV/AV 8\.450,00 € monatlich
Gemeldetes Arbeitsentgelt Arbeitgeber B: 1\.500,00 € monatlich
Meldung der gesetzlichen Krankenkasse über das Gesamtentgelt an beide Arbeitgeber \(BBG\-Meldung\):
- Gesamtentgelt KV 7\.312,50 €
- Gesamtentgelt PV 7\.312,50 €
- Gesamtentgelt RV 9\.950,00 €
- Gesamtentgelt AV 9\.950,00 €
| Beitragspflichtiges Entgelt zur KV und PV | Beitragspflichtiges Entgelt zur RV und AV | |
|---|---|---|
| Arbeitgeber A | \(5\.812,50 € \ 5\.812,50 €\) / 7\.312,50 € = 4\.620,19 € | \(8\.450,00 € \ 8\.450,00 €\) / 9\.950,00 € = 7\.176,13 € |
| Arbeitgeber B | \(5\.812,50 € \ 1\.500,00 €\) / 7\.312,50 € = 1\.192,31 € | \(8\.450,00 € \* 1\.500,00 €\) / 9\.950,00 € = 1\.273,87 € |
Meldungen an die Sozialversicherung
Für versicherungspflichtige Arbeitnehmende in einer Mehrfachbeschäftigung muss neben den regulären Meldungen an die Krankenkasse auch die GKV\-Monatsmeldung mit dem Meldegrund 58 übermittelt werden\. Auf Grundlage dieser Meldung prüft die Krankenkasse, ob die Beitragsbemessungsgrenze überschritten wird\. Das Verfahren läuft wie folgt ab:

Bei Mehrfachbeschäftigung fragt immer die Krankenkasse die nötigen Entgeltdaten an\. Die Meldungen werden automatisch verarbeitet\. Alle nötigen Informationen findest Du im Bereich Lohnbuchhaltung unter Meldewesen\.
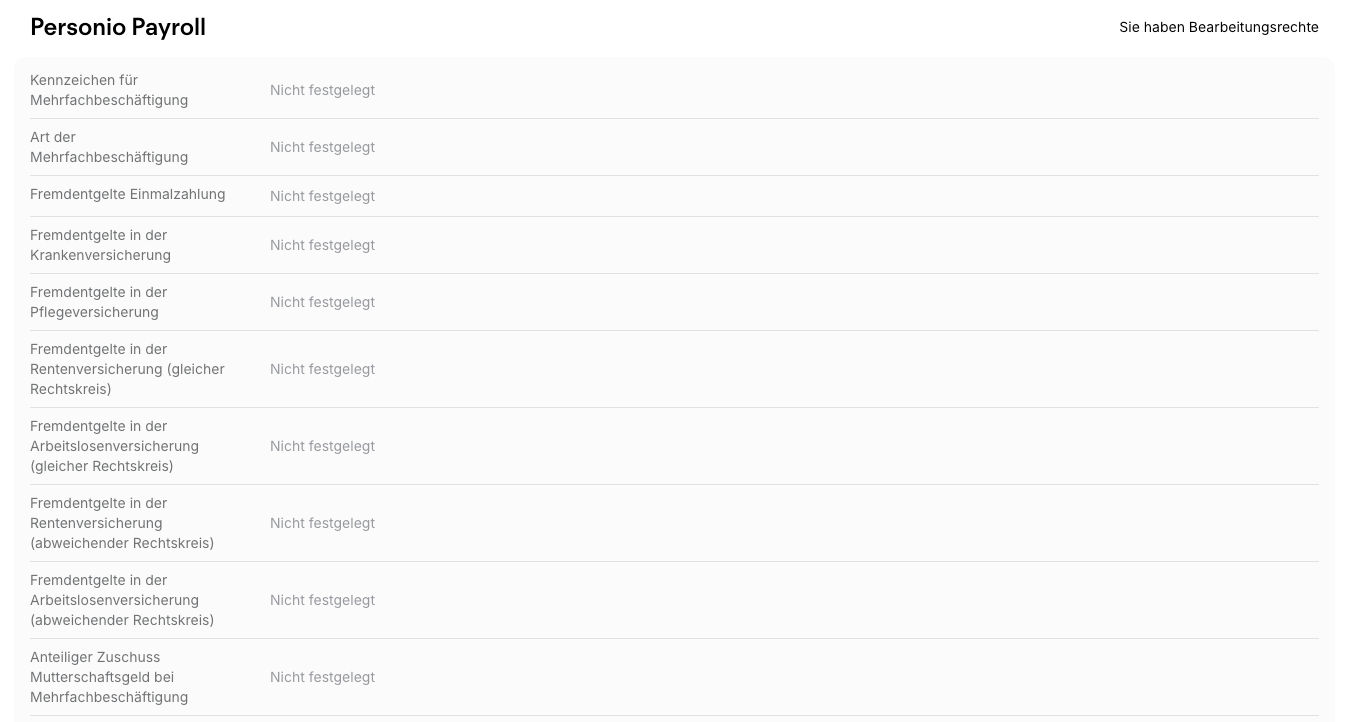
In Personio müssen bei einer Mehrfachbeschäftigung die folgenden Felder befüllt werden:
 Labels:
Point 1
Point 2
Point 3
Point 4