Betriebliche Altersversorgung (7 min)
<a href="https://personio.parta.team/courses/test-portal-page"> Button
← Back to the Academy page </a>
Betriebliche Altersversorgung
---
Was ist die betriebliche Altersvorsorge?
Die betriebliche Altersversorgung \(BAV\) ist ein wichtiger Bestandteil der Altersvorsorge in Deutschland\. Sie ermöglicht Beschäftigten, zusätzlich zur gesetzlichen Rente eine Betriebsrente aufzubauen\. So sollen Versorgungslücken im Alter geschlossen und die finanzielle Sicherheit im Ruhestand erhöht werden\.
Das deutsche Alterssicherungssystem stützt sich im Allgemeinen auf drei Säulen:
Card Front
Gesetzliche Rentenversicherung
Card BackImage
Die gesetzliche Rentenversicherung ist eine staatliche Pflichtversicherung, die Arbeitnehmer im Alter, bei Erwerbsminderung oder im Todesfall absichert und eine monatliche Rente zahlt\.
Card Front
Betriebliche Altersversorgung
Card BackImage
Die betriebliche Altersversorgung ist eine zusätzliche Altersvorsorge, bei der der Arbeitgeber für seine Beschäftigten eine Betriebsrente organisiert und finanziert, oft als Ergänzung zur gesetzlichen Rente\.
Card Front
Private Altersversorgung
Card BackImage
Die private Altersversorgung umfasst alle freiwilligen, individuell abgeschlossenen Vorsorgemaßnahmen, wie private Sparpläne, um die Altersabsicherung zusätzlich zur gesetzlichen und betrieblichen Rente zu stärken\.
Die betriebliche Altersversorgung umfasst finanzielle Leistungen, die der Arbeitgeber seinen Beschäftigten für bestimmte Fälle zusagt, beispielsweise bei:
Betriebsrenten helfen, Lücken in der gesetzlichen Versorgung auszugleichen und können vom Arbeitgeber, Arbeitnehmer oder gemeinsam in Mischmodellen finanziert werden\.
Durchführungswege
Bei den Durchführungswegen zur BAV hat der Arbeitgeber grundsätzlich die Wahl zwischen fünf verschiedenen Anlageformen, die sich dabei einmal in die Kategorien interne und externe Durchführungswege einordnen lassen\. Diese unterscheiden sich dabei in der steuer\- und sozialversicherungsrechtlichen Betrachtung\.
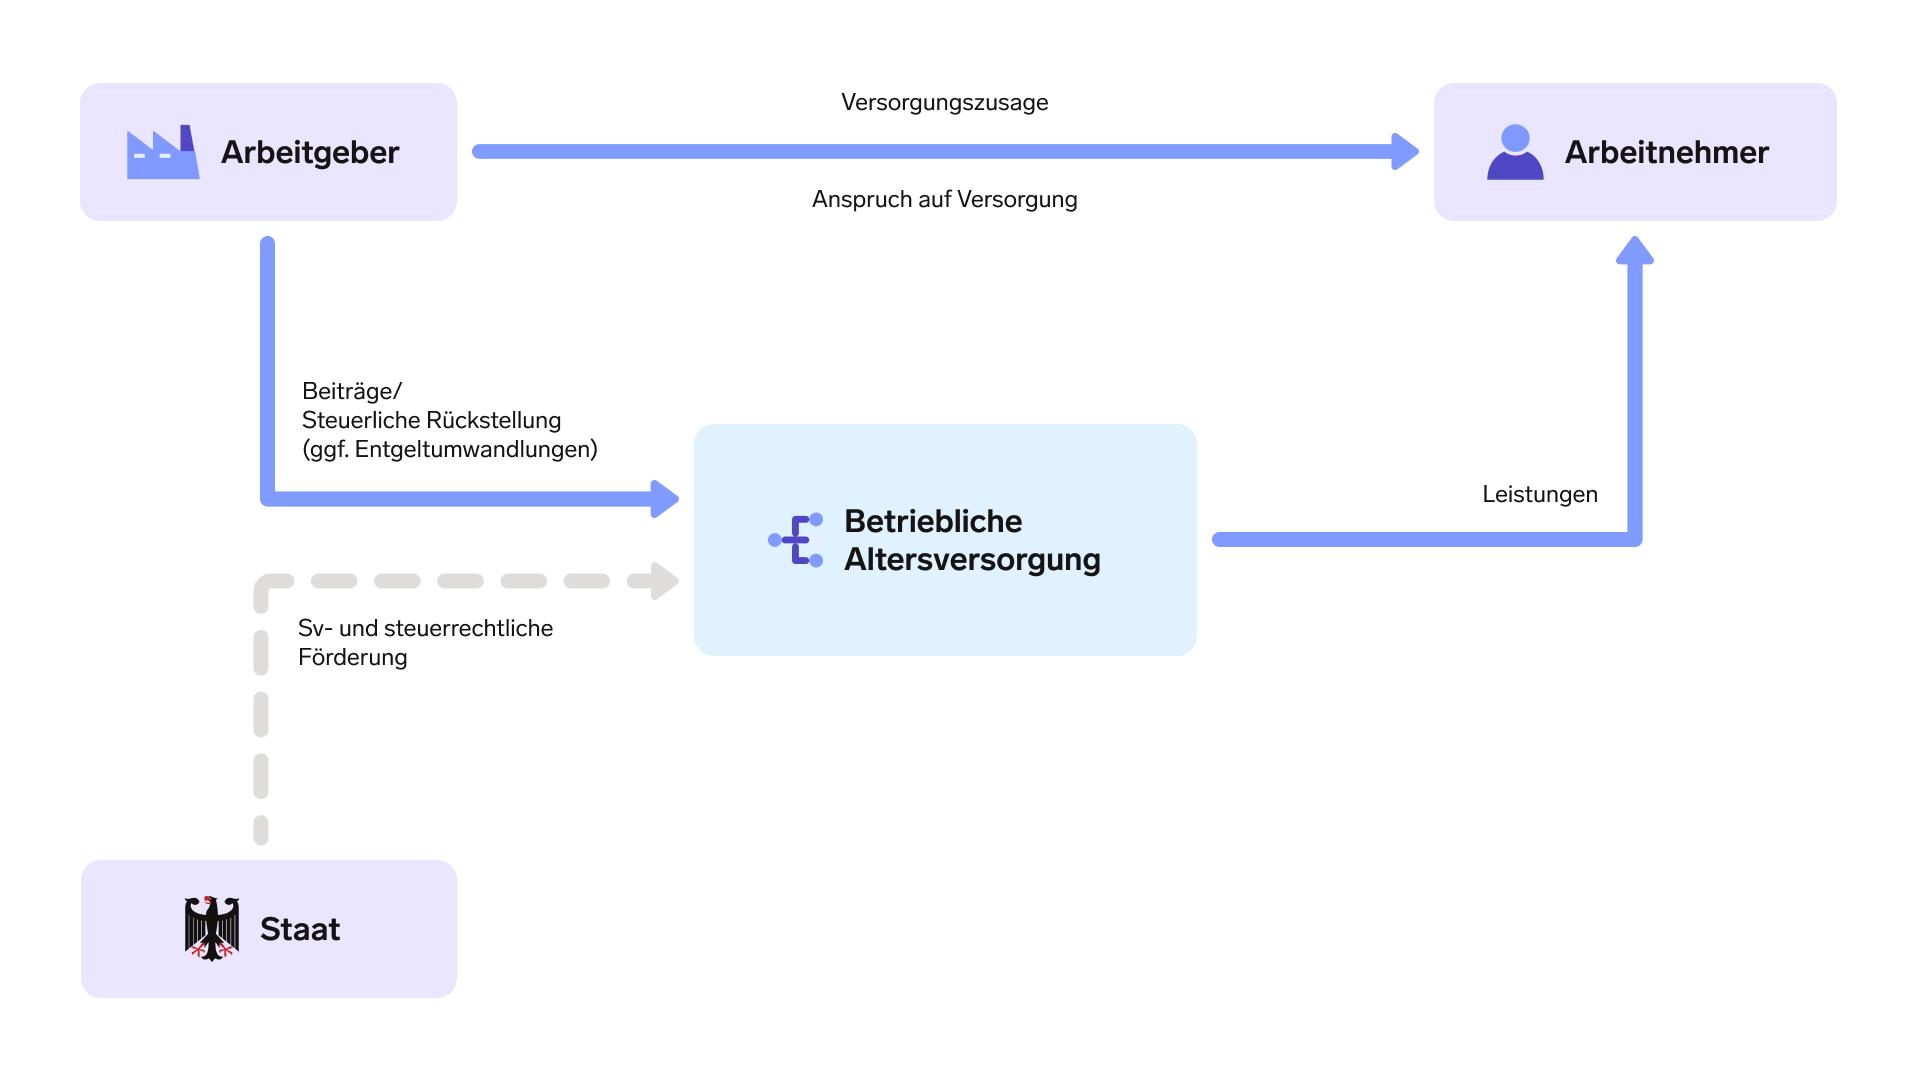
Bei den externen Durchführungswegen geben Arbeitgebende die Ausführung der betrieblichen Altersvorsorge an eine externe Versicherungsgesellschaft oder Versorgungsträger ab, die dem Arbeitnehmer einen Rechtsanspruch auf eine Versorgungsleistung im Schadensfall gewährt\.
Direktversicherung
Die Direktversicherung gilt als die einfachste und beliebteste Art der betrieblichen Altersversorgung\. Sie funktioniert ähnlich wie eine private Lebensversicherung, welche der Arbeitgeber für den Arbeitnehmer abschließt:
- Der Arbeitgeber schließt als Versicherungsnehmer einen Einzel\- oder Gruppenlebensversicherungsvertrag zugunsten des Arbeitnehmers \(versicherte Person\) ab\.
- Der Arbeitnehmer oder seine versorgungsberechtigten Hinterbliebenen sind die Begünstigten\.
- Der Arbeitnehmer hat ein uneingeschränktes und unwiderrufliches Bezugsrecht\.
Pensionskasse
Die Pensionskasse ist eine rechtlich anerkannte Versorgungseinrichtung, die dem Arbeitnehmer oder seinen Hinterbliebenen einen rechtlichen Anspruch auf Leistungen im Schadensfall gewährt\. Sie können dabei entweder in der Rechtsform als \(Versicherungs\-\)Aktiengesellschaft oder Versicherungsverein auf Gegenseitigkeit \(VVaG\) betrieben werden\. Anders als bei der Direktversicherung ist der Arbeitnehmer als Mitglied der Pensionskasse selbst der Versicherungsnehmer\.
Pensionsfonds
Im Gegensatz zur Pensionskasse stellt ein Pensionsfonds kein Versicherungsunternehmen dar, sondern organisiert sich in Form einer Aktiengesellschaft oder eines Pensionsfondsvereins und hat vergleichsweise mehr Freiheiten bei der Vermögensanlage\. Ziel ist es hierbei, eine höhere Rendite zu erzielen\. Der Pensionsfonds gewährt dem Arbeitnehmer oder seinen Hinterbliebenen auf ihre Leistungen einen Rechtsanspruch\.
Lohnsteuerrechtliche Behandlung
Bei den externen Durchführungswegen muss man zwischen der Steuerbefreiung nach § 3 Nr\. 63 EStG und Pauschalbesteuerung nach § 40b EStG, abhängig von der Art des Vertrags unterscheiden\. Hiernach richtet sich auch die Besteuerung der Versorgungsleistung\.
Steuerbefreiung nach § 3 Nr\. 63 EStGDie Beiträge des Arbeitgebers an einen Pensionsfonds, eine Pensionskasse oder eine Direktversicherung bleiben bis zu einem Höchstbetrag von 8 % der jährlichen Beitragsbemessungsgrenze der Rentenversicherung West \(für 2025: 7\.728,00 €\) steuerfrei\.
Beiträge, die den steuerfreien Höchstbetrag übersteigen, unterliegen der regulären Einkommensteuer\.
Pauschalbesteuerung nach § 40b EStGFür Direktversicherungen und kapitalgedeckte Pensionskassen besteht unter bestimmten Voraussetzungen die Möglichkeit, die Lohnsteuer pauschal mit 20 % bis zu 1\.752,00 € nach § 40b EStG a\. F\. zu versteuern\. Damit eine Pauschalierung angewendet werden kann, muss der Arbeitnehmer vor dem 01\.01\.2018 mindestens einen Beitrag an eine BAV pauschal versteuert haben\. Dies gilt allerdings nur für Vereinbarungen zur BAV, die vor dem 01\.01\.2005 getroffen wurden\. Beiträge an einen Pensionsfonds können nicht pauschal versteuert werden\.
Besteuerung der VersorgungsleistungDie Besteuerung dieser Leistungen während der Auszahlungsphase hängt dabei von der steuerlichen Behandlung der Beiträge während der Ansparphase ab:
- Versorgungsleistungen, die auf steuerfreien Beiträgen basieren, unterliegen immer der vollen nachgelagerten Besteuerung\.
- Rentenzahlungen, die auf pauschal oder individuell nach den elektronischen Lohnsteuerabzugsmerkmalen \(ELStAM\) versteuerten Beiträgen beruhen \(sogenannte nicht geförderte Beiträge\), sind normalerweise nur teilweise steuerpflichtig\.
Sozialversicherungsrechtliche Behandlung
Beiträge zu einem externen Durchführungsweg bleiben generell bis zu 4 % der jährlichen Beitragsbemessungsgrenze der Rentenversicherung \(West\) sozialversicherungsfrei\. Wichtig ist dabei, dass die Auszahlung später als lebenslange Rente erfolgen muss\.
Dabei spielt die Beitragsfreiheit keine Rolle, ob die Finanzierung durch den Arbeitgeber, im Rahmen einer Entgeltumwandlung durch den Arbeitnehmer oder einer Mischfinanzierung erfolgt\. Ebenso ist es unabhängig davon, ob die Entgeltumwandlung aus laufendem oder einmalig gezahltem Entgelt erfolgt\.
Zudem bleiben pauschalversteuerte Beiträge nach § 40b EStG ebenso bis zu einer Höhe von 1\.752,00 € sozialversicherungsfrei\.
In der Auszahlungsphase fallen Beiträge in der Kranken\- und Pflegeversicherung an, die allein der Arbeitnehmende trägt\.
Bei den internen Durchführungswegen kümmert sich der Arbeitgeber selbst um die Durchführung einer betrieblichen Altersvorsorge\.
Direktzusage
Direktzusagen \(interne Pensionszusagen\) zeichnen sich durch eine unmittelbare Versorgungszusage des Arbeitgebers aus, die ohne einen externen Partner gewährt wird\. Bei der Direktzusage verpflichtet sich der Arbeitgeber, dem Arbeitnehmer bei Eintritt eines Versorgungsfalls bestimmte Leistungen zu zahlen\.Unterstützungskasse
Unterstützungskassen sind rechtlich selbstständige Versorgungseinrichtungen, die unabhängig vom Arbeitgeber stehen und für diesen die Durchführung der betrieblichen Altersversorgung übernehmen\. Sie gewähren dem Arbeitnehmer allerdings keinen Rechtsanspruch auf zukünftige Leistungen\.Lohnsteuerrechtliche Behandlung
Bei Beitragszahlungen an eine Direktzusage oder Unterstützungskasse verspricht der Arbeitgeber dem Arbeitnehmer zunächst keine finanziellen Leistungen im Schadensfall\. Daher entsteht in der Ansparphase kein steuerpflichtiger Arbeitslohn\. Aufgrund dessen bleiben die Beiträge zu den internen Durchführungswegen in vollem Umfang steuerfrei\.
Ein Arbeitslohn entsteht erst nachgelagert in der Auszahlungsphase der Versorgungsleistungen\. Diese unterliegen vollständig der Lohnbesteuerung\.
Sozialversicherungsrechtliche Behandlung
Teile des Gehalts, die für eine Direktzusage oder Unterstützungskasse umgewandelt werden, gehören nicht zur Berechnung des Arbeitsentgelts für die Sozialversicherung\. Solange dieser umgewandelte Betrag 4 % der jährlichen Beitragsbemessungsgrenze der Allgemeinen Rentenversicherung \(West\) \(2026: jährlich 4\.056,00 €\) nicht übersteigt, bleibt er von den Sozialversicherungsbeiträgen befreit\.
Jeglicher Betrag, der diese 4 % übersteigt, muss jedoch als Arbeitsentgelt betrachtet werden und unterliegt der Beitragspflicht in der Sozialversicherung\. Sind die Beiträge an die SV rein arbeitgeberfinanziert, entsteht keine SV\-Pflicht\.
In der Auszahlungsphase fallen Beiträge in der Kranken\- und Pflegeversicherung an, die allein der Arbeitnehmer trägt\.
Arbeitgeberzuschuss zur BAV
Der Arbeitgeber ist seit 2022 dazu verpflichtet, für alle Entgeltumwandlungen zugunsten von Pensionsfonds, Pensionskassen oder Direktversicherungen unter bestimmten Bedingungen einen Zuschuss zu leisten\. Die Höhe richtet sich nach der tatsächlichen Ersparnis an Sozialversicherungsbeiträgen und kann je nach Entgelt und Beitragsbemessungsgrenze variieren\. Tarifverträge können hiervon abweichende, auch ungünstigere Regelungen zulassen\.
Pflichtzuschuss 15 %
Das Arbeitsentgelt liegt:
- innerhalb der BBG für Kranken\- und Pflegeversicherung
- innerhalb der BBG für Renten\- und Arbeitslosenversicherung
Das bedeutet, der Arbeitgeber spart in allen SV\-Bereichen Sozialversicherungsbeiträge ein und muss damit einen Pflichtzuschuss in Höhe von 15 % bezogen auf den umgewandelten Betrag zahlen\.
Spitzabrechnung mit 10,6 %
Das Arbeitsentgelt liegt:
- nur innerhalb der BBG für Renten\- und Arbeitslosenversicherung
- außerhalb der BBG für Kranken\- und Pflegeversicherung
Das bedeutet, der Arbeitgeber spart nur in der Renten\- und Arbeitslosenversicherung Sozialversicherungsbeiträge ein\. Er muss damit nur einen Pflicht\-Zuschuss in Höhe der Spitzabrechnung von 10,6 % \(9,3 % Rentenversicherung und 1,3 % Arbeitslosenversicherung\) bezogen auf den umgewandelten Betrag zahlen\.
Kein Pflichtzuschuss
Das Arbeitsentgelt liegt:
- außerhalb der BBG für Kranken\- und Pflegeversicherung
- außerhalb der BBG für Renten\- und Arbeitslosenversicherung
Das bedeutet, der Arbeitgeber spart keine SV\-Bereich Sozialversicherungsbeiträge ein und ist damit nicht verpflichtet, einen Zuschuss zu zahlen\. Allerdings besteht hier die Möglichkeit, dies freiwillig zu tun\.
Betriebliche Altersversorgung in Personio erfassen
Taylor hat ab Juli eine betriebliche Altersversorgung in Form einer Direktversicherung nach § 3 Nr\. 63 EStG abgeschlossen\. Die Beiträge sollen monatlich an das Versicherungsinstitut überwiesen werden\.
[Embedded HTML content]
Mehr erfahren
- Mehr zum Thema betriebliche Altersversorgung findest Du in unserem Help Center Artikel
- Wie Du eine betriebliche Altersversorgung in Personio erfassen kannst, findest Du in unserem Help Center Artikel