Die Entgeltabrechnung im Überblick (15 min)
<a href="https://personio.parta.team/courses/test-portal-page"> Button
← Back to the Academy page </a>
Die Entgeltabrechnung im Überblick
---
Einführung in die Entgeltabrechnung
[Embedded HTML content]
Was die Entgeltabrechnung ist
Die Entgeltabrechnung, auch Lohn\- oder Gehaltsabrechnung genannt, ist ein Verfahren zur Berechnung und Dokumentation des Einkommens eines Arbeitnehmers\. Es umfasst die Ermittlung des Brutto\- und Nettogehalts auf Basis von gesetzlichen, kollektiv\- und einzelvertraglichen Regelungen\.
Card Front
Gesetzliche Regelungen
Card BackImage
Gesetzliche Regelungen in der Entgeltabrechnung umfassen Vorschriften wie z\. B\. das Sozialgesetzbuch \(SGB\) und das Einkommensteuergesetz \(EStG\), die die Berechnung und Abführung von Steuern und Sozialabgaben auf Löhne und Gehälter regeln\. Card Front
Kollektivrechtliche Regelungen
Card BackImage
Kollektivvertragliche Regelungen sind Vereinbarungen wie z\. B\. Tarifverträge oder Betriebsvereinbarungen, die Arbeitsbedingungen und Entgelte festlegen und zwischen Arbeitgeber und Arbeitnehmervertretung geschlossen werden\. Card Front
Arbeitsvertragliche/ Einzelvertragliche Regelungen
Card BackImage
Einzelvertragliche Regelungen sind individuelle Vereinbarungen wie Arbeitsverträge oder Zusatzvereinbarungen, die unmittelbar zwischen Arbeitgeber und Arbeitnehmer getroffen werden\.Ein wesentlicher Bestandteil ist die korrekte Berechnung gesetzlicher und individueller Abzüge, wie Steuern und Sozialversicherungsbeiträge, die vom Arbeitgebenden an die zuständigen Institutionen abgeführt werden müssen\.
Die Entgeltabrechnung beinhaltet auch die Erstellung notwendiger Dokumentationen und Bescheinigungen sowie die Übermittlung verschiedener Meldungen an externe Stellen\.
Der Prozess der Entgeltabrechnung
Ziel der Entgeltabrechnung ist die korrekte Berechnung und Auszahlung von Löhnen und Gehältern an die Mitarbeitenden\. Lass uns die wichtigsten Phasen des Prozesses anschauen\.
Slide 1
1\. Dateneingabe und Kalkulation des Bruttoentgelts
Im ersten Schritt erfolgt die Dateneingabe, bei der alle relevanten Informationen über den Arbeitnehmer erfasst werden\. Dazu gehören persönliche Daten, Vertragsdetails, Steuerinformationen sowie Sozialversicherungsdaten\.
Zudem werden variable Änderungen wie geleistete Überstunden, Boni, Abwesenheiten und individuelle Abzüge eingegeben\. Diese bilden die Grundlage für die Bildung des Bruttoentgelts\.
Slide 2
2\. Berechnung der gesetzlichen Abzüge und Ermittlung des Nettoentgelts
Im zweiten Schritt werden anhand der bereits eingegebenen Daten die gesetzlichen Abzüge für Lohn\- und Annexsteuern \(Kirchensteuer und Solidaritätszuschlag\) sowie die Sozialversicherungsbeiträge für Kranken\-, Renten\-, Arbeitslosen\- und Pflegeversicherung ermittelt und vom Bruttoentgelt abgezogen\. Daraus ergibt sich das Nettoentgelt\.
Slide 3
3\. Nettobezüge und Nettoabzüge
Das Nettoentgelt entspricht nicht immer dem Auszahlungsbetrag, den der Arbeitnehmer tatsächlich erhält\. Zusätzlich zum ermittelten Nettolohn müssen eventuell noch Nettobezüge und \-abzüge berücksichtigt werden\. Dazu gehören etwa Pfändungen oder vermögenswirksame Leistungen, die den endgültigen Auszahlungsbetrag beeinflussen können\.
Slide 4
4\. Überweisung der Zahlungsbeträge
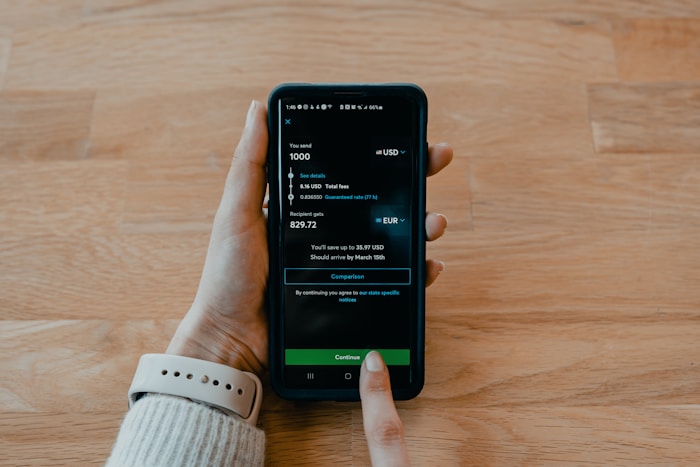
Im letzten Schritt wird der ermittelte Auszahlungsbetrag an die Mitarbeitenden überwiesen\. Gleichzeitig werden die gesetzlichen Abzüge, wie Sozialversicherungsbeiträge und Steuern, an die entsprechenden Institutionen wie Krankenkassen und das Finanzamt abgeführt\.
Aufgaben der Entgeltabrechnung
Im Rahmen der Entgeltabrechnung gibt es zahlreiche Aufgaben, die erledigt werden müssen\. Dazu gehören unter anderem:
Selbstständige und nichtselbstständige Tätigkeit
Linda kennt nun die grundlegenden Aufgaben der Entgeltabrechnung, fragt sich jedoch, auf wen diese überhaupt angewendet werden müssen\. Nicht alle Mitarbeitenden im Unternehmen sind in der Entgeltabrechnung zu berücksichtigen\. Linda ist sich bewusst, dass sie unter anderem zwischen selbstständiger und nichtselbstständiger Arbeit unterscheiden muss\. Doch was sind die typischen Merkmale?
Nichtselbstständige Arbeit
Die Entgeltabrechnung kommt in der Regel nur bei Personen zur Anwendung, welche sich in einem abhängigen Beschäftigungsverhältnis befinden\. Hierbei spricht man von einer nichtselbstständigen oder unselbstständigen Tätigkeit\. Diese Personen werden oft als Arbeitnehmer, Mitarbeitende, Beschäftigte, Arbeiter oder Angestellte bezeichnet und arbeiten i\. d\. R\. auf Grundlage eines Arbeitsvertrags\.
Typische Merkmale von nichtselbständiger Tätigkeit sind:
- persönliche und wirtschaftliche Abhängigkeit vom Arbeitgeber
- unterliegen dem Weisungs\- und Direktionsrecht des Arbeitgebers
- sind durch die Art, Zeit und Ort ihrer Tätigkeit in die betriebliche Organisation integriert
- weisen eine soziale Schutzbedürftigkeit auf \(z\. B\. Kündigungsschutz, Entgeltfortzahlung im Krankheitsfall, Urlaubsanspruch\)
Selbstständige Arbeit
Die selbstständige Tätigkeit ist vorwiegend durch Autonomie und Unabhängigkeit gekennzeichnet, im Gegensatz zur nichtselbstständigen Arbeit\. Zu den Personen, die eine selbstständige Tätigkeit ausüben, gehören Arbeitgeber, Unternehmer, Freiberufler und freie Mitarbeiter\. Sie erbringen ihre Leistungen häufig im Rahmen von Werk\-, Honorar\-, Berater\- oder Dienstleistungsverträgen\.
Typische Merkmale von Selbstständigen sind:
- arbeiten eigenverantwortlich und tragen das volle unternehmerische Risiko
- freie Gestaltung von Arbeitszeit und Tätigkeit
- keine Einbindung in die betriebliche Organisation eines Unternehmens
- Tätigkeit für verschiedene Auftraggeber
- verfügen oft über eigene Betriebsstätte
- Beschäftigung von eigenen Arbeitnehmern\.
Die Abgrenzung der nichtselbstständigen Arbeit basiert auf dem Arbeits\-, Steuer\- und Sozialversicherungsrecht\. Diese gesetzlichen Rahmenbedingungen definieren genau, wann eine Tätigkeit als nichtselbstständig eingestuft wird\.
Arbeitsrecht
Im Arbeitsrecht spricht man von einem Arbeits\- oder Dienstverhältnis, welches im §§ 611 und 611a BGB geregelt ist\.
Steuerrecht
Im Steuerrecht wird die selbstständige Arbeit als Dienstverhältnis nach § 1 LStDV bezeichnet\. Dieser Begriff wird genauer unterstützt durch das BFH\-Urteil v\. 14\.06\.1985 \- VI R 150–152/82[](https://dejure.org/dienste/vernetzung/rechtsprechung?Gericht=BFH&Datum=18.01.1991&Aktenzeichen=VI%20R%20122/87)\.
Sozialversicherungsrecht
Im Sozialversicherungsrecht handelt es sich gemäß § 7 \(1\) SGB IV um ein Beschäftigungsverhältnis[](https://www.gesetze-im-internet.de/sgb4/_7.html#:~:text=%C2%A7%207%20Besch%C3%A4ftigung,in%20die%20Arbeitsorganisation%20des%20Weisungsgebers.), welches durch das BSG\-Urteil v\. 25\.09\.1981 12 RK 5/80 genauer definiert wird\.